


지난주 코스피는 상승세를 지속하며 7000선에 안착했다. 시장은 이번주 연휴 간 발생한 이벤트 영향 등을 반영하며 미국 경제지표와 마이크론 실적 발표에 주목할 것으로 보인다.
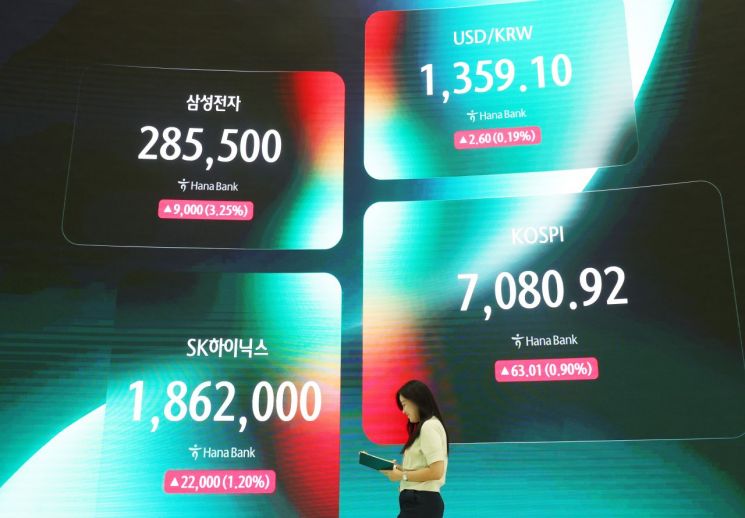

지난주 코스피는 2.71%, 코스닥은 2.10% 각각 상승했다. 임정은 KB증권 연구원은 "지난주 코스피와 코스닥 모두 주간 상승률 2%대를 기록했다"면서 "국내 증시가 추석 연휴로 24, 25일 휴장한 가운데 연휴 중 진행된 미·중 정상회담 결과와 마이크론 실적 발표 내용이 증시의 상방 압력으로 작용할 수 있을지 확인할 필요가 있다"고 말했다.
하방 압력이 진정되고 상방 재료가 강화되면서 코스피가 점차 고점을 높여가고 있다는 분석이 나온다. 강진혁 신한투자증권 연구원은 "중동 이슈·금리 등 시장을 누르는 매크로(거시경제) 이슈는 전환점을 넘어섰고 인공지능(AI) 투심 개선을 자극하는 이슈들은 상방 힘을 키우며 코스피는 점차 저점·고점을 높여가고 있다"면서 "마이크론 실적, 9월 수출 지표, 삼성전자 잠정실적(10월 초) 등 반도체 모멘텀이 릴레이로 이어질 예정으로, 견조한 펀더멘털은 최근 압축적 상승을 정당화할 근거가 될 수 있다"고 설명했다.
추석 연휴 이후 시장에 영향을 미칠 중요한 이벤트들이 예정돼 있어 시장은 물가 및 고용지표, 마이크론 실적 등 주요 이벤트에 집중할 것으로 보인다. 먼저 오는 30일에는 개인소비지출(PCE) 가격지수가 발표된다. 이경민 대신증권 연구원은 "8월 헤드라인 PCE는 전년 대비 3.7%, 근원 PCE는 3.4% 예상되고 있다"면서 "컨센서스(증권사 전망치 평균)와 괴리에 따라 10월 연방공개시장위원회(FOMC)에서 금리 25bp(1bp=0.01%포인트) 인상 확률 및 채권금리 등락이 결정될 것이다. 7월 PCE 상승 압력을 높였던 금융서비스 항목이 개정됨에 따라 예상치를 상회할 가능성은 낮다고 판단한다"고 말했다.
같은 날 마이크론 실적 발표도 예정돼 있다. 이 연구원은 "반도체 업황 및 실적을 가늠할 수 있는 시작점"이라며 "시장 기대치는 매출 520억달러 전후, 주당순이익(EPS) 32.5~33달러 수준으로 형성돼 있는데 이를 넘어서는 서프라이즈가 필요한 상황"이라고 짚었다. 이어 "이보다 더 중요한 것은 다음 분기 가이던스 전망치인 569억달러를 상회할 수 있을지, 매출총이익률(GM) 86% 유지 여부가 관건"이라고 덧붙였다.
이번주 주요 일정으로는 28일 미국 9월 댈러스 연방준비은행(연은) 제조업지수, 29일에는 미국 9월 컨퍼런스보드 소비자신뢰지수와 구인·이직보고서(JOLTS)가 발표된다. 30일에는 중국 9월 국가통계국 구매관리자지수(PMI), 미국 9월 ADP 민간취업자수 및 8월 PCE 가격지수가 나온다. 10월1일에는 한국 9월 수출, 미국 9월 공급관리협회(ISM) 제조업지수가, 2일에는 미국 9월 고용보고서가 발표될 예정이다.