


한화투자증권 "AI 산업 구조적 위기 해석 과도"
미국 인공지능(AI) 인프라 기업 코어위브 채권 가격과 주가가 급락한 가운데 일부 기업의 자금조달 부담 확대를 AI 인프라 수요 둔화로 해석하는 것은 과도하다는 의견이 나왔다.
박준영 한화투자증권 연구원은 최근 '코어위브 사태, AI 투자의 끝을 의미하지 않는다' 보고서를 통해 "이번 사태를 AI 산업 전반의 구조적 위기로 해석하는 것은 과도하다"며 이같이 밝혔다. 박 연구원은 일부 기업 자금조달 부담 확대와 AI 인프라의 최종 수요 둔화는 구분해야 할 문제라며 "특히 대형 하이퍼스케일러 투자 확대 기조와 차세대 AI 반도체 수요 증가를 고려하면 산업의 중장기 성장 방향에는 변화가 없다는 판단"이라고 말했다.
박 연구원은 코어위브 사태는 개별 기업의 문제라고 진단했다. 코어위브는 대규모 차입을 통해 그래픽처리장치(GPU)와 데이터센터 인프라를 선제적으로 확보하고 이를 고객사에 제공해 투자금을 회수하는 사업구조를 갖는다. 이에 금리 상승과 자금조달 여건 악화에 상대적으로 민감하다는 것이다. 반면 대형 하이퍼스케일러는 기존 클라우드 및 플랫폼 사업에서 창출되는 현금흐름을 기반으로 AI 투자를 지속하고 있다며 "동일한 AI 인프라에 투자하더라도 기업별 재무구조와 자금조달 방식에 따라 신용위험이 차별화되는 것은 당연한 현상"이라고 말했다.
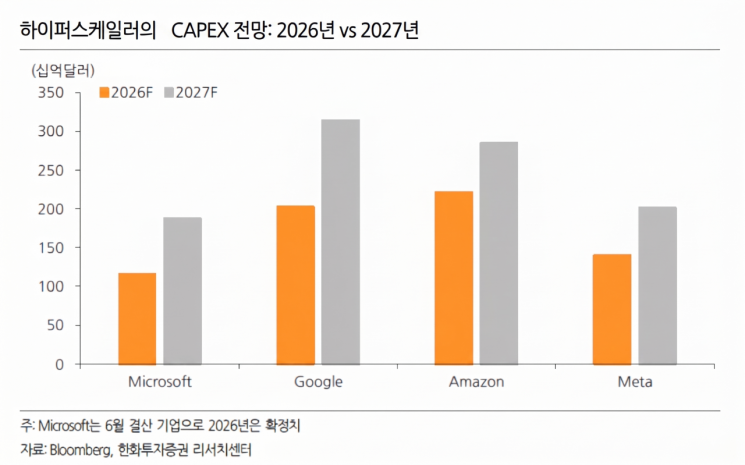

그러면서 하이퍼스케일러 투자 확대 방향성이 바뀌지 않았다고 설명했다. 그는 AI 투자 사이클 지속 여부를 판단할 때 가장 중요한 변수는 개별 네오클라우드 기업의 신용위험보다 대형 하이퍼스케일러의 실제 설비투자(CAPEX) 집행이라고 밝혔다. 이에 대해 대형 하이퍼스케일러 투자 확대 기조가 변했다는 증거가 보이지 않는다고 덧붙였다.
박 연구원은 오히려 펀더멘털은 강화되고 밸류에이션은 매력적인 구간이라고 강조했다. 최근 주가 조정은 펀더멘털 변화보다 금융시장 불안에 따른 위험 회피 심리가 반영된 결과라고 말했다. 그러면서 미국 국채금리 상승과 AI 인프라 기업의 신용위험 확대가 투자심리를 위축시키고 있지만 "국내 메모리 업체들의 중장기 실적 성장 전망을 훼손할 만한 근거는 제한적"이라고 설명했다.
이어 "주목해야 할 부분은 내년 이익 성장 기대가 유지되는 가운데 주가 조정으로 밸류에이션 매력이 더욱 높아졌다"며 국내 메모리 업체들의 현재 기업가치가 AI 산업의 구조적인 성장성과 향후 이익 창출 능력을 충분히 반영하지 못하고 있다고 말했다.
박 연구원은 향후 실적 성장 가능성을 감안하면 최근 주가 하락은 과도한 할인이라고 주장했다.