


키움증권, 주간 코스피 5300~5800 전망
반도체주 이익 지속성·주주환원 주목
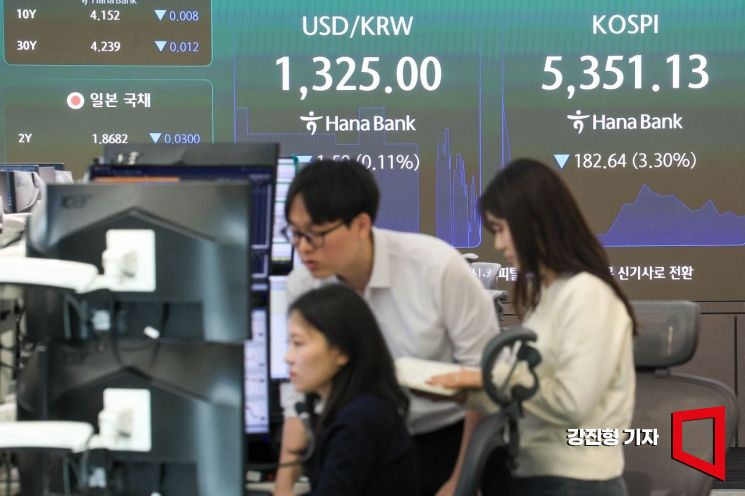
이번 주 한국 증시는 미국 통화정책 회의와 국내외 주요 기업의 실적 발표가 집중된 '슈퍼위크'를 맞아 변동성 장세를 이어갈 전망이다.
26일 키움증권은 미국의 10월 연방공개시장위원회(FOMC) 회의와 9월 개인소비지출(PCE) 물가, 미 빅테크(대형 정보기술 기업)와 국내 반도체 기업의 실적 발표 등을 이번 주 핵심 변수로 꼽았다. 주간 코스피 예상 범위는 5300~5800포인트로 제시했다.
Fed 의장 행보와 빅테크 성적표에 관심 쏠려
한지영 키움증권 연구원은 "주 후반에 몰린 FOMC와 국내외 주도주 실적을 앞두고 시장의 눈치 싸움이 활발해질 것"이라며 "증시가 뚜렷한 방향성 없이 장중 수시로 출렁일 수 있다"고 짚었다.

거시경제 측면에서 가장 중요한 일정은 10월 FOMC다. 한 연구원은 "이번 회의에선 동결 자체보다 향후 긴축 경로에 대한 케빈 워시 연방준비제도(Fed) 의장의 발언 수위가 관건"이라며 "워시 의장이 추가 긴축에 신중한 입장을 유지한다면, 금리 경로를 둘러싼 불확실성을 일부 덜어낼 수 있다"고 말했다.
기업 실적에서는 인공지능(AI)에 쏟아부은 투자가 실제 매출과 현금창출 능력 개선으로 이어지는지가 중요하다. 미국에서는 아마존과 알파벳, 마이크로소프트(MS) 등의 실적이 예정돼 있다. 아마존은 클라우드 사업인 아마존웹서비스(AWS)의 성장과 설비투자에 따른 현금흐름 변화, 알파벳은 클라우드 수익성과 광고 사업의 AI 활용 성과, MS는 애저의 성장률과 AI 서비스 수익화 속도가 관전 포인트다.
지금의 반도체 호황, 내년 이후에도 이어질까
국내에선 삼성전자와 SK하이닉스의 실적 발표와 컨퍼런스콜이 증시 분위기를 바꿀 핵심 일정으로 꼽혔다. 특히 2027~2028년 이후에도 지금의 높은 이익을 유지할 수 있는지가 중요하다. 고대역폭메모리(HBM)와 범용 D램의 수요·가격 전망, 생산능력 확대에 따른 수급 변화 등을 확인할 필요가 있다.
추가 주주환원 정책도 변수다. 삼성전자의 현금배당과 향후 주주환원 규모·방식, SK하이닉스의 솔리다임 상장 검토 중단 이후 추가 환원책 구체화 여부가 관심사다. 한 연구원은 "이익 신뢰성 회복과 추가 주주환원 정책의 구체화 여부가 주가 및 수급 불안을 진정시킬 수 있는 분기점이 될 것"이라고 설명했다.
그러면서 "삼성전기와 한화에어로스페이스, 한화오션, 현대차 등 비반도체 업체의 실적도 간과할 수 없는 이벤트"라며 "개별 실적 결과에 따라 주중 업종 간 주가 반등 탄력, 수급 유입 강도에 차별화가 나타날 수 있다. 이를 대응 전략에 반영하는 것이 적절하다"고 덧붙였다.
한편 23일(현지시간) 미국 뉴욕 증시는 미국과 이란 간 군사적 긴장이 고조되면서 일제히 하락했다. 중동 전쟁이 다시 격화할 수 있다는 우려에 국제유가가 급등하면서 투자심리가 위축됐다. 뉴욕증권거래소(NYSE)에서 다우지수는 전 거래일 대비 652.82포인트(1.23%) 하락한 5만2215.16에 마감했다. S&P500지수는 39.75포인트(0.52%) 내린 7623.68에, 기술주 중심의 나스닥종합지수는 53.52포인트(0.21%) 하락한 2만5955.34에 거래를 마쳤다.