


스페이스X가 발사 비용 절감과 서비스 경제성을 입증하며 글로벌 우주 산업의 폭발적 성장을 견인하고 있다. 이에 따라 전 세계 위성 발사 수요가 가파르게 늘어나는 가운데 통신보다는 관측·국방과 외부 조달 의존도가 높은 영역에서 '낙수효과'를 노려야 한다는 분석이 나왔다.

박광남 한국투자증권 연구원은 최근 보고서를 통해 "우주산업에 대한 비중확대 의견을 유지하며 시장 확대를 주도하는 스페이스X를 최선호주로 제시한다"면서 "스페이스X가 넓힌 시장에서 실제 고객과 수주를 확보한 기업에 주목해야 한다"고 진단했다.
재사용 발사체 기술을 통한 원가 절감과 양산 체제 구축, 그리고 스타링크의 사업성 입증은 각국 정부와 경쟁사들의 위성 투자를 촉진하고 있다.
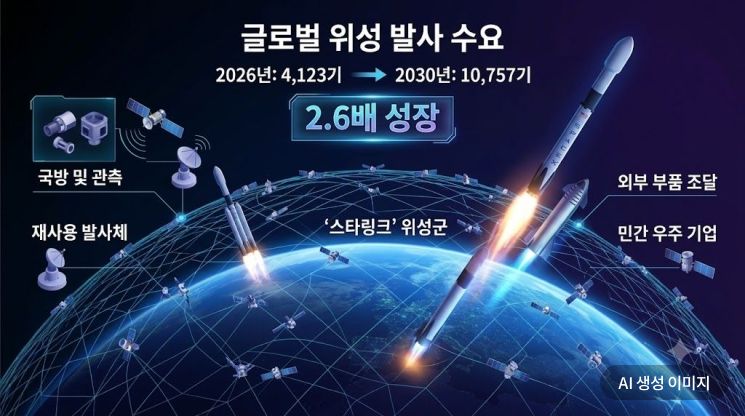
보고서에 따르면 중국과 스페이스X의 궤도 데이터센터 위성을 제외한 글로벌 위성 발사 수요는 2026년 4123기에서 2030년 1만757기로 약 2.6배 증가할 전망이다. 증가분의 54%는 스페이스X 자체 물량이지만 스페이스X를 제외한 서방 진영의 위성 발사 수요 역시 같은 기간 913기에서 3957기로 4.3배나 늘어날 것으로 추산됐다. 대형 위성망의 경우 규제 배치 기한에 맞춰 발사 일정이 정해져 있어 수요 가시성도 높다.
다만 위성 수요의 증가가 모든 우주 부품 공급사의 실적 개선으로 직결되는 것은 아니다. 스페이스X가 핵심 부품 대부분을 내재화한 데다 스페이스X 외 상업 위성망 계획의 90.5%를 차지하는 아마존과 블루오리진 또한 위성을 직접 제조하기 때문이다.
영역별로는 희비가 엇갈린다. 통신과 궤도 컴퓨팅은 독보적인 발사 원가를 앞세운 스타링크와 스페이스X가 사실상 독점하고 있다. 반면 관측 위성 분야는 스페이스X가 상업 영상 사업을 영위하지 않아 경쟁이 제한적이며 각국 정부의 주권·국방 수요 확대로 성장세가 가파르다.
국방 분야 역시 스페이스X가 2026~2035년 미국 국방 위성 물량의 55~77%를 담당하더라도 하드웨어 금액 비중은 19~28% 수준에 그친다. 정찰 및 조기경보 등 고가 특수 위성의 하드웨어는 기존 방산 프라임과 정밀 센서, 추진체 전문 기업들의 몫이다.
박 연구원은 "외부 공급사의 기회는 스페이스X·아마존 외 위성망의 제작, 공급이 빠듯한 병목 부품, 국방과 독립 위성망의 발사에 있다"고 말했다.
한국투자증권은 스페이스X의 목표주가를 234달러로 상향 조정했다. 스페이스X의 3분기 매출액은 전년 동기 대비 161% 증가한 145억8000만달러, 조정 상각 전 영업이익(EBITDA)은 88억1000만달러(마진 60.4%)를 기록하며 컴퓨트 투자가 한 분기 만에 매출로 전환되는 성장성을 입증했다. 다만 단기 수급 변수로 오는 12월 8일과 2027년 6월로 예정된 대규모 락업(의무보유) 해제 일정을 꼽았다.
이와 함께 ▲로켓 랩(국방 위성 프라임·대안 발사) ▲MDA 스페이스(비 스페이스X·주권 위성 제작) ▲필트로닉(스타링크 지상국 RF) ▲플래닛 랩스(관측 데이터) ▲AST 스페이스모바일(통신사의 D2D 대안) 등 5개 업체에 대한 커버리지(분석)를 개시했다.
박 연구원은 "외부 발사체 공급 확정 속도에 따라 로켓랩, MDA스페이스, 플래닛랩스 등의 수혜 강도가 달라질 것"이라며 "장기 성장 기대감의 하향 조정 가능성을 유의하면서 실제 수주 잔고를 확보한 기업 위주로 접근해야 한다"고 덧붙였다.