


삼정KPMG, 분석 보고서 발간
시장 규모·환경 변화
공급망 규제·현지 생산 영향
"공급망, 시스템 운영역량이 수익성 좌우"
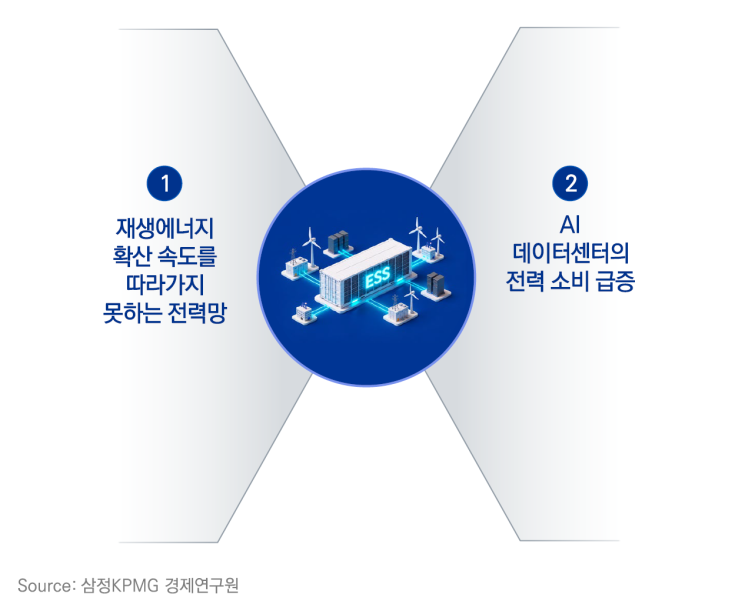
인공지능(AI) 데이터센터의 전력 수요 급증과 재생에너지 보급 확대로 에너지저장장치(ESS) 시장이 빠르게 성장하면서 경쟁력의 기준이 달라지고 있다는 분석이 나온다. 가격보다는 공급망 적격성, 안전성, 시스템 통합 및 운영 역량이 수익성을 좌우할 것이라는 설명이다.
2일 삼정KPMG는 이같은 내용의 '커지는 ESS 시장, 달라지는 경쟁력의 기준' 보고서를 발간했다.
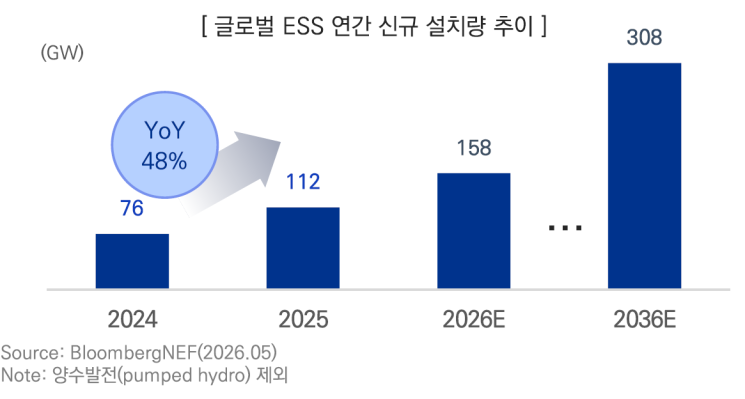
보고서에 따르면 글로벌 ESS 신규 설치량은 2025년 전년 대비 48% 증가한 112기가와트(GW)를 기록하며 처음으로 100GW를 돌파했다. 연간 설치량이 10GW에서 100GW로 늘어나는 데 걸린 기간은 4년으로, 태양광과 풍력보다 빠른 확산 속도를 보였다. 재생에너지 보급에 따른 전력망 불안정과 AI 데이터센터의 전력 수요 증가가 시장 성장을 이끄는 주요 요인으로 꼽힌다.
재생에너지 보급이 확대되면서 전력산업의 '병목'도 발전설비 확보에서 전력망의 수용능력으로 이동하고 있다. 발전설비를 늘려도 송배전망 구축이나 계통 연결이 지연되면 생산한 전력을 제때 공급하기 어렵기 때문이다.
ESS는 이러한 전력망의 제약을 완충할 핵심 인프라로 주목받고 있다. 단순한 에너지 저장설비를 넘어 전력망 안정화와 디지털 경제를 뒷받침하는 전력 인프라로 진화했다는 설명이다.
AI 데이터센터 확산 역시 ESS 시장의 성장을 가속하는 요인이다. 국제에너지기구(IEA)에 따르면 데이터센터 전력 소비는 2030년까지 2025년 대비 약 두 배로 늘어날 전망이다. 특히 AI 데이터센터는 높은 전력 밀도와 급격한 부하 변동에 대응해야 하는 만큼 전력 공급의 안정성·품질·용량을 동시에 확보하는 것이 중요하다.
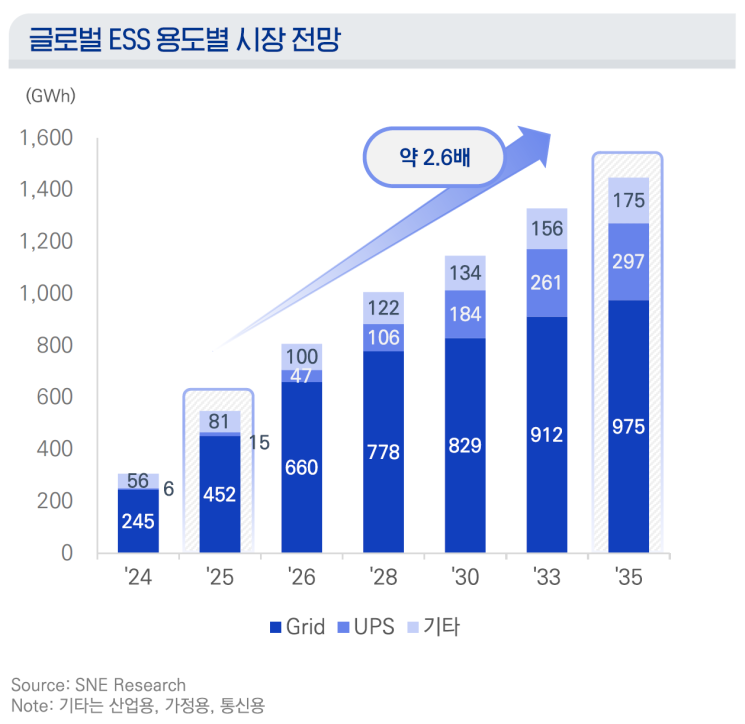


세계 ESS 시장은 2025년 548기가와트시(GWh)에서 2035년 1447GWh로 약 2.6배 성장할 것으로 예상된다. 용도별로는 전력망용 ESS가 2035년에도 전체 시장의 약 67%를 차지하며 시장을 주도할 전망이다. AI 데이터센터 수요와 연계된 무정전전원공급장치(UPS)용 ESS는 같은 기간 15GWh에서 297GWh로 약 20배 늘어날 것으로 점쳐진다.
세계 ESS 산업 경쟁 구도는 공급망 규제와 현지 생산 요건에 따라 재편되고 있다. 2026년 1분기 중국계 기업의 시장점유율은 83.6%에 달했으며, CATL은 29.8%로 선두를 유지했다. 중국 기업들의 주도 가운데, 미국과 유럽연합(EU)의 공급망 규제 강화로 경쟁 기준에도 변화가 나타나고 있다. 배터리 가격과 생산원가뿐 아니라 판매시장별 기준을 충족하는 공급망과 현지 생산 역량이 중요해진 것이다.
보고서는 국내 기업들이 북미와 유럽의 생산거점 및 비중국계 공급망을 확보하고, 원산지·탄소발자국·배터리 여권 등 관련 정보를 체계적으로 관리해야 한다고 조언했다.
삼정KPMG는 국내 ESS 기업이 시장 진입과 수익성을 동시에 확보하기 위해 ▲판매시장별 적격 생산거점 및 공급망 구축 ▲LFP 중심의 화학계 경쟁력·열관리 고도화·안전 인증 역량 강화 ▲시스템 통합(SI)·에너지관리시스템(EMS)·운영 소프트웨어 역량 확보 등 세 가지 전략을 추진해야 한다고 강조했다.
정양기 삼정KPMG 전무는 "ESS 산업의 경쟁력은 더 이상 배터리 가격만으로 결정되지 않는다"며 "공급망 적격성은 시장 진입의 조건이 되고, 안전·인증과 시스템 운영 역량은 기업의 수익성을 좌우하는 핵심 요소가 될 것"이라고 내다봤다.