


샘표 합병·자사주 소각에 대주주 지분율 상승
매일홀딩스도 합병 유인…농심은 배당 확대 전망
"음식료 업종 투자의견 '긍정적'"
저평가돼 온 음식료 지주회사들이 주가 부양에 나설 것이라는 증권가 전망이 나왔다. 낮은 주가가 대주주에게도 부담이 될 수 있는 만큼, 계열사 합병이나 배당 확대 등 변화가 나타날 것이란 분석이다.
4일 한화투자증권에 따르면 전날 한유정 연구원은 "과거와 달리 주가를 방치하기보다 기업가치 제고에 나서는 저PBR(낮은 주가순자산비율) 기업이 늘어날 것"이라며 음식료 업종에 대해 '긍정적'인 투자의견을 제시했다.
기존 자사주의 원칙적 소각 기한이 내년 9월로 예정된 가운데, 장기간 저PBR 상태인 기업의 상속·증여세 평가액을 최소 30% 할증하는 정부 세법개정안도 국회에서 심의 중이다. 승계를 앞둔 대주주에게 낮은 주가가 오히려 부담이 될 수 있다는 의미다.
샘표, 상장 부담 덜고 대주주 지분 높이고
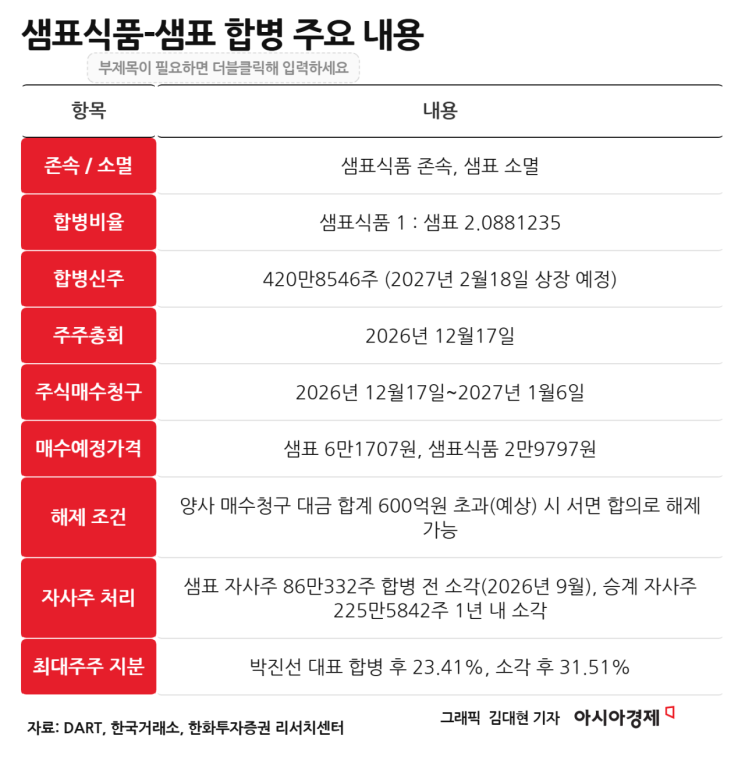
먼저 움직인 곳은 샘표 다. 샘표식품 은 지난달 30일 지주회사 샘표를 흡수합병하기로 했다. 샘표는 앞서 9월 자사주 29.9%를 전량 소각했으며, 합병으로 샘표식품이 승계하는 자사주 225만5842주도 합병기일로부터 1년 이내에 소각할 예정이다.
배경에는 상장 유지 부담이 있다. 샘표의 별도 자산은 2256억원으로 지주회사 요건인 5000억원에 못 미친다. 기존 지주사에 대한 유예가 내년 6월 말 끝나 지위를 잃으면 상장 유지에 필요한 매출액을 연결이 아닌 별도 기준으로 평가받는다.
여기에 내년 새 회계기준이 도입되면 지분법손익이 영업에서 투자 범주로 옮겨간다. 지난해 샘표의 별도 매출 115억원 중 82%가 지분법이익이어서, 이를 제외하면 매출은 20억원 수준에 그친다. 상장 유지 매출 기준은 내년 실적부터 200억원으로 높아진다. 연평균 시가총액 1000억원 이상이면 면제되지만, 합병 발표 직전 샘표 시총은 874억원이었다.
합병은 대주주에게도 유리한 구조다. 샘표 시가총액이 보유한 샘표식품 지분가치의 1.81배여서 시가 기준 합병 시 대주주의 실질 지분이 늘어날 것으로 분석됐다. 박진선 대표의 합병 후 지분율은 23.41%이며, 승계 자사주 소각 후에는 31.51%로 높아진다.
매일은 합병도 선택지…농심은 배당, 하이트진로는 소각
매일홀딩스 도 별도 자산이 3786억원으로 지주회사 요건에 미달한다. 다만 수익이 경영자문·브랜드수익과 배당금으로 구성돼 샘표와 사정이 다르다. 코스닥 상장사인 만큼 별도 매출만으로도 상장 유지 요건을 충족해 지주사 지위를 반납하는 선택도 가능하다.


합병 유인도 있다. 한 연구원에 따르면 매일홀딩스 시총은 보유한 매일유업 지분가치의 1.50배다. 시가 기준 합병을 가정할 경우 대주주의 통합법인 실질 지분율이 높아질 수 있다는 분석이다. 다만 실제 지분율은 합병 조건과 신주 발행 방식 등에 따라 달라질 수 있다.
농심홀딩스 와 하이트진로홀딩스 는 합병 유인이 작다. 자산 요건을 충족하는 데다 지주사 주가가 보유 자회사 지분가치보다 각각 55%, 72% 할인돼 있어 시가 합병 시 대주주의 실질 지분이 줄어든다.
이에 농심홀딩스는 배당 확대, 하이트진로홀딩스는 자사주 소각 가능성에 무게가 실린다. 농심홀딩스의 배당성향은 12.1%에 그친다. 반면 하이트진로홀딩스는 별도 차입금이 6377억원에 달해 현금 환원 여력이 제한적이라는 분석이다.