


"시장전체 투자하는 지수에 장기투자해야"
"물타기 함부로 해선 안 된다. 시멘트에 물 타면 부실 공사가 된다."
"개인 투자자들은 개별종목 투자를 하며 과신하는 경향이 있다."
신한투자증권의 신한프리미어 패스파인더부를 이끄는 투자전문가 박근배 상무가 개미투자자들에게 던진 경고다. '오마하의 현인' 워런 버핏과 마찬가지로 박 상무 역시 '손실을 최소화하고 변동성을 낮추는' 투자원칙을 강조했다. 손실이 난 종목의 주가가 떨어질 때마다 무작정 추가 매수하는 물타기보다는, 장기적으로 우상향하는 시장 전체에 투자하는 지수 투자가 안전한 선택이라는 설명이다.
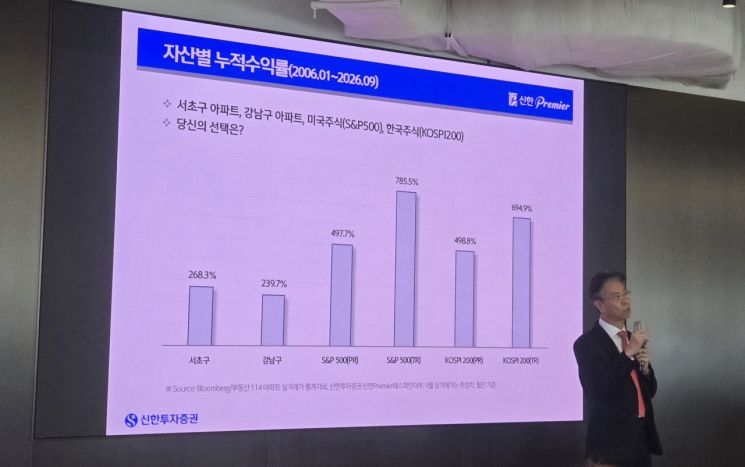

박근배 신한투자증권 신한프리미어 패스파인더부 상무는 지난 5일 오후 여의도 본사에서 진행된 자산관리 전략 세미나에서 이같이 밝혔다. 박 상무는 "투자에서 위험은 실제 수익이 기대수익에서 벗어나는 것이다. 이를 변동성이라고 한다"면서 "같은 기대수익률이라고 해도 변동성이 높은 투자를 반복하면 장기수익률에 도움이 되지 않는다"고 말했다.
특히 위험과 수익의 관계에서 '손실의 무게'를 강조했다. 박 상무는 "투자의 제1원칙은 '절대로 돈을 잃지 마라', 투자의 제2원칙은 '제1원칙을 절대 잊지 마라'"는 워런 버핏의 투자원칙부터 소개했다. 이어 "1% 손실일 땐 1% 오르면 원금을 회복할 수 있다. 하지만 50%가 빠지면 원금 회복을 위해선 100%가 올라야 한다"며 "80% 손실을 회복하려면 400%의 수익이 필요하다"고 강조했다.
손실이 커질수록 이를 만회하기 위해 더 높은 상승률이 불가피한 만큼, 하락장에서 레버리지 투자나 개별 종목의 무리한 추가 매수에 신중해야 한다는 지적이다. 박 상무는 "주가가 떨어지면 다들 물타기를 한다. 물타기를 하지 마라. 물타기는 함부로 해선 안 된다"며 "시멘트에 물을 타면 부실 공사가 난다"고 경고했다. 그는 "안전한 것은 인덱스(지수)"라며 "시장은 우상향하기 때문이다. 개별종목 투자는 조심해야 한다"고 덧붙였다.
개인 투자자들의 개별종목 선택에 대한 과신도 경계할 점으로 꼽았다. 박 상무는 "최근 1년간 코스피는 38.78% 올랐으나 지수보다 높은 상승률은 기록한 종목은 8.4%에 불과했다"며 "하지만 개인 투자자들은 개별종목 투자를 하며 과신하는 경향이 있다"고 언급했다. 그는 "종목을 딱 찍어서 8.4% 안에 들 자신이 없다면 인덱스 투자를 해야 한다"고 말했다.
이날 세미나에서 박 상무는 강의 초반 '개미가 서쪽으로 간 까닭은'이라는 질문을 가장 먼저 던졌다. 국내 투자자들이 미국 증시에 투자하는 서학개미가 되는 이유에 주목한 것이다. 답은 '변동성'이었다. 박 상무는 최근 15년간 S&P500과 코스피 일간 종가를 비교한 결과, 상승한 날과 하락한 날의 비율은 미국과 한국이 큰 차이가 없었다고 설명했다. 하지만 평균 하락률을 따져본 결과, 코스피가 더 컸다.
박 상무는 "성과를 가르는 건 변동성과 시간"이라고 짚었다. 낮은 변동성만큼 중요한 것이 바로 장기투자라는 것이다. 박 상무에 따르면 최근 15년간 매월 말 S&P500에 투자해 1년간 보유했다고 가정하면 182번 중 164번(90.1%)은 수익을 낸 것으로 집계됐다. 결국 리스크를 감당할 수 있는 투자가 장기투자를 가능하게 하고, 이는 복리 효과의 극대화로 이어진다는 설명이다. 그는 "꾸준히 여유를 가지고 투자하면 주식시장의 우상향을 충분히 같이 누릴 수 있다"면서 "시간을 자신의 편으로 만들기 위해선 시장에 오래 머물러야 한다"고 말했다.
특히 박 상무는 이러한 장기투자가 '퇴직연금' 투자에서 더 중요하다는 점도 강조했다. 박 상무는 "퇴직연금은 시간의 힘"이라며 "시간이 티끌을 태산이 되게 한다"고 정의했다. 금융감독원이 공개한 2025년 퇴직연금 투자백서에 따르면 DC, IRP 가입자의 60% 상당은 연 4% 미만의 수익률에 머물러있다. 박 상무는 "수익률의 작은 차이는 시간이 지날수록 크게 벌어진다"며 "원금 100을 연 3%로 25년간 운용하면 209.4가 되지만, 연수익률을 3%포인트 높이면 그 두배가 넘는 결과를 얻을 수 있다"고 설명했다.
아울러 세후 수익률을 높이는 방법으로 '퇴·개·이·황' 전략을 소개하며 "'퇴'직연금, '개'인연금, 'I'SA(개인종합자산관리계좌)를 활용한 '황'금률을 활용해야 한다"고 제언했다. ISA 만기 자금을 연금저축으로 옮기면 이전 금액의 10%(최대 300만원)까지 추가 세액공제를 받을 수 있다. 박 상무는 "성공적인 자산 관리는 시장의 움직임을 정확하게 예측하는 것보다 투자 목적에 맞는 원칙을 세우고 꾸준히 실천하는 데 있다"며 "감당할 수 있는 수준으로 변동성을 관리하고 절세 계좌를 활용해 장기적인 관점에서 자산을 운용하는 것이 중요하다"고 마무리했다.