다음달 텍사스州 데이터센터 영향 보고서 발표
"기존 승인 사업 유지 결정땐 반도체주 반등"
신한증 "내년 이익 고려시 4800이 하방"
최근 코스피가 5000선 안팎에서 등락을 이어가는 가운데 추세적 반등을 할 수 있을지 시장의 관심이 쏠리고 있다. 증권가에서는 막연한 반도체 실적 고점 우려보다 내년 실제 발주와 출하량 유지 여부가 핵심 변수가 될 것으로 진단했다.
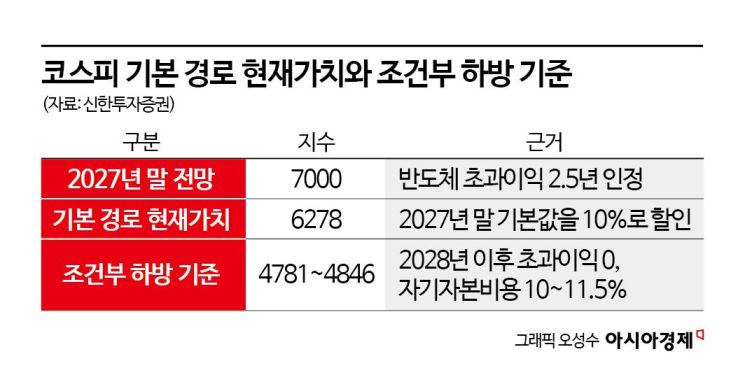
17일 신한투자증권에 따르면 내년 말 코스피 기본 전망치를 현재 가치로 환산하면 6300선 안팎이다. 조건부 하방 기준은 4800선이다. 6300선은 기본 경로가 유지될 때의 값이고 4800선은 내년 이익만 인정할 때의 점검 기준이어서 서로 전제가 다른 별개 수치다. 4800선은 기업들의 순자산(장부가)을 바탕으로 계산됐다. 코스피의 현재 장부가는 4000포인트 수준이다. 내년 예상 실적이 더해지면 1년 뒤 5300선으로 높아진다. 하방 기준은 내년까지 벌어들일 돈만 자산으로 인정하고 2028년부터는 기업들이 자기자본비용을 넘어서는 초과 이익을 내지 못한다고 가정한 보수적인 수치다.
코스피의 선행 자기자본이익률(ROE)은 26.8%로 2005년 이후 최고 수준이다. 2005~2025년 중앙값(10.3%)의 2.6배다. 다만 시장은 고수익성이 2028년 이후에도 유지될지 의구심을 품고 있다. 이익 전망 조정 폭은 결국 반도체 단가 흐름에 좌우될 전망이다. 2018년 하락 사이클 당시에는 재고 조정과 계약가 하락이 겹치며 반도체 업종 주가 저점 이후 반년 동안 이듬해 영업이익 전망이 절반 넘게 하향됐다. 그러나 이번에는 이달 초까지 서버 D램 계약가가 상승해 당시와 같은 충격을 기본 경로로 상정하기는 이르다는 판단이다.
다만 과거 연말 기준 3년 차 이익 전망이 5% 이상 낮아지면 2년 차 전망도 동반 하향됐던 전례가 있어 2028년의 실적 하향 우려가 내년으로 번질 가능성도 열려 있다. 현재 반도체 양사가 물량 상당 부분을 장기 공급 계약으로 묶어둔 만큼 아직 내년 실적 전망 하향 조짐은 관찰되지 않고 있다. 이에 내년 이익 유지를 기본 가정으로 삼고 1월 실적 시즌을 우선적인 점검 시기로 둬야 한다는 지적이다.
실제로 국내 수출 지표는 반도체 고점 우려와 달리 견조한 흐름을 보이고 있다. iM증권에 따르면 지난 1~10일 국내 반도체 수출은 전년 동기 대비 331.2%, 컴퓨터 주변기기 수출은 237.7% 증가했다. 같은 기간 반도체 수출 호조에 힘입어 대중국과 대미 수출은 각각 148%, 163%의 급증 추세를 이어갔다. 현재 국내 반도체 수출 실적만 보면 반도체 사이클 정점론을 언급하기는 이른 감이 있다는 평가다.
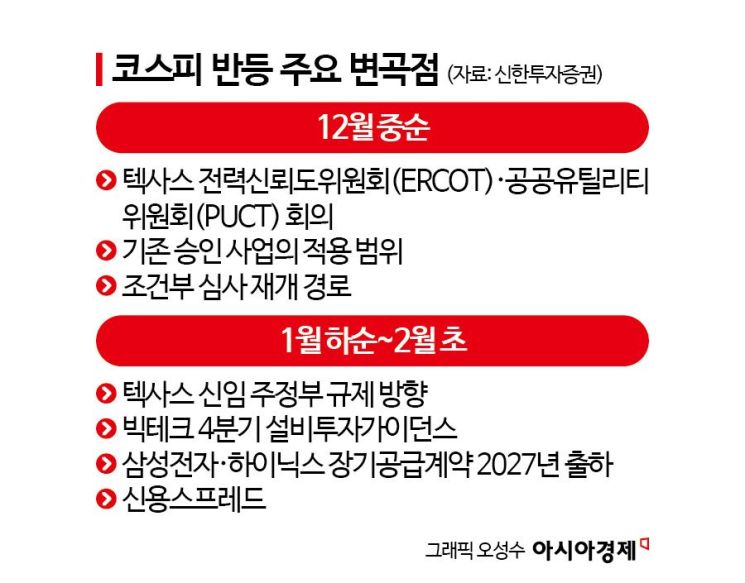
향후 증시 방향성을 결정할 주요 변곡점은 올해 말과 내년 초로 예상된다. 민주당은 이달 3일 치러진 미국 중간선거에서 텍사스 등 5개 주의 주지사직을 새로 확보했다. 5개 주에는 주요 25개 데이터센터 권역 개발 계획의 49%가 몰려 있다. 텍사스는 데이터센터 개발 계획이 50.2GW에 이르지만 올해 8월부터 75㎿ 이상 시설의 신규 전력 접속 승인을 보류하고 있다. 이미 착공한 시설 역시 전력 접속 승인이 남아 있으면 가동이 늦어질 수 있다는 전망이다. 다음 달 텍사스주 데이터센터 영향 보고서에서 기존 승인 사업들의 정상 진행이 구체적으로 확인되면 정책 불확실성 완화에 따른 안도 반등이 가능하다. 내년 1월 하순부터 2월 초 사이에는 빅테크의 실제 투자 계획과 반도체 기업의 출하 전망이 윤곽을 드러낸다. 기존 발주와 인도가 유지되는 것이 확인될 경우 코스피는 본격적인 추세 반등에 나설 것으로 기대된다.
전문가들은 반등 속도보다 지속 조건을 따져야 한다고 봤다. 노동길 신한 투자증권 연구원은 "내년 이익의 실현 여부는 지수 수준보다 반도체 산업의 발주와 출하에서 확인해야 한다"고 강조했다. 박상현 IM 증권 연구원은 "인공지능(AI) 사이클 둔화 리스크는 경계해야 하지만 과도한 우려보다는 현재의 지표인 반도체 수출 및 미국 투자지표를 보면서 대응할 필요가 있다"고 조언했다.