"눌린 주가로 과세하면 절세 유인 여전"
순자산가치 80% 하한 촉구
위헌성 논란엔 물납·경영난 기업 예외 제시
이훈기 더불어민주당 의원이 재정경제부의 '주가누르기 방지법' 보완 방향에 대해 주가를 인위적으로 낮춰 상속·증여세를 줄이려는 대주주의 유인을 근본적으로 차단할 수 없다고 비판했다. 저평가된 주가에 일정 비율을 할증하는 방식 대신 기업의 순자산가치를 기준으로 과세 평가액의 하한을 설정해야 한다는 주장이다.
17일 이 의원은 재경부의 상속세 및 증여세법 개정 방향에 대한 문제점을 지적했다. 지난 9일 열린 공개토론회에서 정부 측 발제자가 제시한 보완 방안에 대한 반박이다.
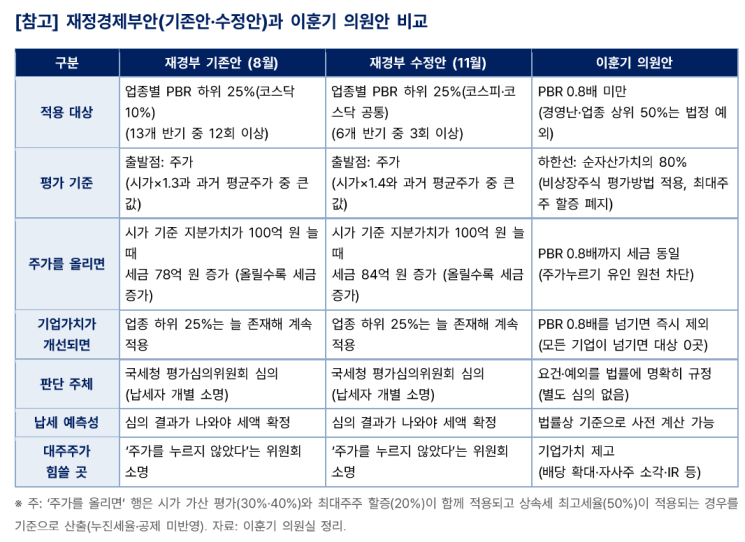
앞서 재경부 연구용역을 수행한 이효섭 자본시장연구원 금융산업실장은 주가누르기 의심 기업의 범위를 최근 6개 반기 중 3개 반기 이상 업종별 주가순자산비율(PBR) 하위 25%에 해당하는 기업으로 확대하고, 주식 평가 시 최소 할증률을 기존 30%에서 40%로 높이는 방안을 제시했다.
그러나 이 의원은 이러한 방식이 여전히 시장에서 형성된 주가를 과세 기준으로 삼는다는 점에서 한계가 있다고 주장했다. 기업의 실제 자산가치에 비해 주가가 크게 낮아진 상태라면 40%를 할증하더라도 상속·증여세 부담은 충분히 낮아질 수 있다는 것이다.
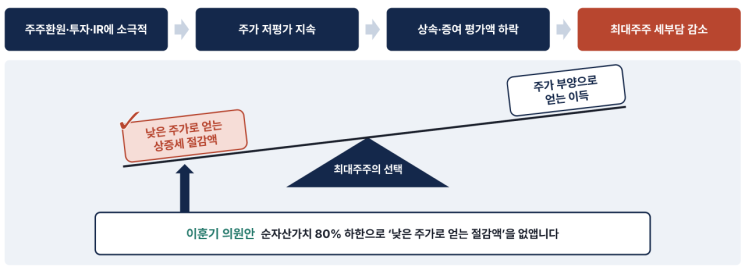
결국 근본적으로 주가를 낮게 유지할수록 세금이 줄어드는 구조 자체를 바꿔야 한다고 강조했다. PBR 0.8배 미만 기업의 최대주주 지분을 비상장주식 평가 방식에 따라 산정하고, 순자산가치의 80%를 최저 평가액으로 설정하자는 것이다. 이 경우 PBR이 0.8배에 도달하기 전까지는 주가를 더 낮추더라도 평가액이 줄어들지 않는다는 설명이다.
재경부 측이 제시한 상대평가 방식에도 문제를 제기했다. 업종별 PBR 하위 25%만을 대상으로 삼으면 업종 전체가 저평가돼 있어도 하위권을 벗어난 기업은 적용 대상에서 제외된다. 반대로 주가가 상승하더라도 하위 25% 기준을 벗어나지 못하면 높아진 주가만큼 세 부담이 늘어날 수 있다는 지적이다.
이 의원실은 복합기 제조업체 신도리코를 사례로 들었다. 신도리코는 차입금을 뺀 순현금만 4200억원이다. 소각 예정 자사주를 뺀 시가총액 3100억원보다 1100억원가량 더 많다. 여기에 서울 성수동과 일본 도쿄 등에 1조원 이상으로 추산되는 부동산도 보유하고 있다. 자산 규모가 상당하다 보니 PBR은 지난 11일 종가 기준 0.28배에 불과하다. 신도리코가 속한 정보기술(IT) 업종 하위 25%의 PBR 기준선은 0.58배 수준이다. 신도리코 주가가 두 배가 돼도 기준선을 넘지 못하는 반면, 상속·증여 평가액은 두 배가 되는 구조다. 주가를 올리려고 애쓴 결과가 '적용 제외'가 아니라 더 큰 세금으로 돌아오는 역설적인 상황인 셈이다.
이 의원은 순자산가치 80%라는 원칙은 유지하되 다섯 가지 보완책을 제시했다. 자본잠식이나 구조조정 등 경영난을 겪는 기업을 적용 대상에서 제외하고, 일정 기간 업종 내 PBR 상위 50%를 유지한 기업에도 예외를 인정하는 방안이다. 상속세 납부를 위한 최대주주 보유 상장주식의 물납을 허용하고, 소규모 계열회사에는 간이평가를 적용하는 방안도 포함했다.
아울러 자회사·손자회사 등을 통한 우회를 막기 위해 간접 보유 지분에도 동일한 평가 원칙을 적용하고, 현행 최대주주 지분에 대한 20% 할증평가는 폐지하자고 제안했다. 이 의원은 "좋은 주가누르기 방지법의 성과는 위원회가 몇 건을 적발하고 세금을 얼마나 더 걷었느냐가 아니라, 기업이 스스로 가치를 높여 법 적용 대상이 줄어드는 것"이라고 강조했다.