


세계회계사대회 세션
"감사인 지정제, 유의미한 품질 개선 이끌어"
다만 지정 종료 후 효과 주는 등 지속성 과제
금융당국이 주기적으로 기업의 감사인을 지정하는 '감사인 지정제'가 감사품질을 유의미하게 개선했다는 연구 결과가 나왔다. 다만 지정 종료 후 개선 효과가 줄어드는 등 지속성 문제도 있는 것으로 나타났다.
백복현 서울대 교수는 19일 오후 서울 강남 그랜드 인터컨티넨탈 서울 파르나스에서 열린 세계회계사대회(WCOA) '규제기관이 감사인을 지정할 때 : 한국의 과감한 개혁이 주는 교훈' 세션에서 '주기적 감사인 지정제가 감사품질에 미치는 영향'에 대해 발표했다.
한국은 2010년대 대우조선해양 분식회계 사태 이후 2017년 스위스 국제경영개발대학원 회계 투명성 평가에서 63개국 중 최하위권을 기록했다. 이에 금융당국은 회계 개혁의 일환으로 '6+3' 주기적 감사인 지정제를 단행했다. 해외의 일반적인 의무교체제는 기업이 감사인을 선임하되 담당 파트너만 교체하는 방식이다. 반면 지정제는 6년간 기업이 감사인을 자유선임한 후 3년간 금융감독원이 감사법인 전체를 직접 지정하는 제도다.
 원본보기
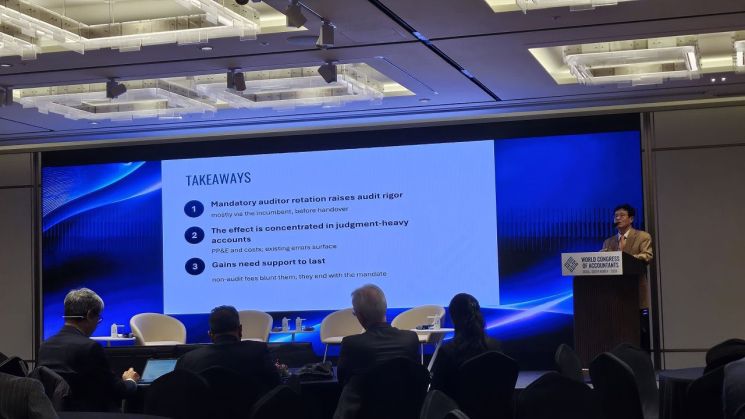
백복현 서울대 교수가 19일 오후 서울 강남 그랜드 인터컨티넨탈 서울 파르나스에서 열린 세계회계사대회(WCOA)에서 '주기적 감사인 지정제가 감사품질에 미치는 영향'에 대해 발표하고 있다. 오규민 기자

백 교수에 따르면 감사인 지정제는 감사품질을 유의미하게 개선했다. 지정 대상 기업은 자유선임 대조군과 비교해 감사조정 빈도와 규모가 뚜렷하게 증가했다. 감사 조정이란 지정감사를 받는 회사가 지정감사인과 의견 대립이 있을 때 이를 조정하는 것을 말한다. 구체적으로 지정 직전 연도에 감사조정이 약 10% 증가하고 지정 첫해에도 약 4.4% 증가했다. 이익을 줄이는 보수적 조정 역시 지정 직전 연도(5.8% 증가)와 지정 첫해(3.8% 증가) 모두 유의미하게 늘었다.
특히 기존 감사인이 빅4(삼일·삼정·한영·안진)가 아닌 곳에서 빅4로 교체될 경우 중요 감사조정이 24% 이상 급증하며 가장 강력한 효과를 보였다. 계정과목별로는 경영진의 회계적 판단이 크게 개입되는 유형자산에서 조정 가능성이 54%가량 증가했다. 손익 항목 중에서는 매출보다 매출원가 등 비용 계정에서 상·하향 조정이 두드러졌다. 신규 지정감사인의 엄격한 검토로 재무제표 재작성 빈도 역시 약 2% 증가했다.
다만 백 교수는 감사인이 피감기업으로부터 수취하는 비감사보수가 클수록 주기적 지정제에 따른 감사품질 개선 효과가 약화하는 경향이 있다고 밝혔다. 또 3년의 지정 기간이 끝나고 다시 자유선임으로 복귀한 표본을 분석해본 결과 지정 기간 중 나타났던 감사품질 개선 효과가 소멸하는 현상이 관찰됐다고 강조했다.
 원본보기
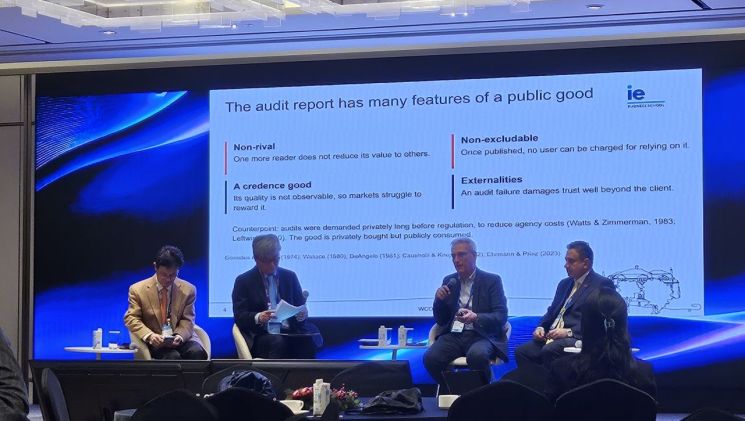
백복현 서울대 교수(왼쪽부터), 정석우 고려대 교수, 마르코 트롬베타 IE대학교 교수, 나위드 랄라니 두바이 금융서비스청(DFSA) 이사가 19일 오후 서울 강남 그랜드 인터컨티넨탈 서울 파르나스에서 열린 세계회계사대회(WCOA)에서 토론을 하고 있다. 오규민 기자

해외에서도 의무교체 직전과 직후에만 감사품질이 잠시 개선됐다가 희석되는 효과가 확인됐다. 마르코 트롬베타 IE대학교 교수는 "한국의 제도는 민간 선임 기간과 규제기관 지정 기간을 결합한 하이브리드 모델로 국제적으로 독보적인 규제 프레임워크"라면서도 "나의 연구에서도 강제 순환 효과는 일시적이며, 순환 직전에 효과가 집중되고 이후 소멸하는 패턴이 한국과 유사하게 확인된다"고 말했다. 그는 ▲지정 종료 후 품질 개선효과가 사라지는 이유 ▲품질 개선이 '독립성 제고' 때문인지 전·후임 감사인 간 '상호 견제 및 투입 노력 증가' 때문인지에 대한 규명 등이 향후 연구에서 필요하다고 설명했다.
해외 감독당국의 경우 규제기관이 감사인을 직접 지정하는 것에 대해 신중해야 한다는 입장이다. 나위드 랄라니 두바이 금융서비스청(DFSA) 이사는 '규제기관이 지정한 감사인이 감사에 실패할 경우 규제기관도 책임을 져야 하는가'라는 질문에 "바로 그 책임 문제 때문에 감사인을 직접 지정해서는 안 된다"고 말했다. 그러면서 "기업과 감사인이 상호 역량과 내부통제를 평가해 계약하고, 규제기관은 감사 전·중·후 감독과 개입 권한을 유지하는 게 바람직하다"고 덧붙였다.
의무 지정 이후 자유선임으로 바뀌었을 때 감사보수가 하락하는 문제도 제기됐다. 백 교수는 "2023년 표본만을 분석한 결과"라면서도 "자유선임으로 복귀한 기업들의 경우 감사보수가 다시 하락하는 경향이 관찰됐다"고 말했다. 그는 자유선임 전환과 함께 감사보수 인하 경쟁이 재발하면서 감사인 독립성이 약화하고 결과적으로 감사시간과 투입 노력이 줄어들 수 있다고 우려를 표했다.