


우선주 114개 중 79개 종목 보통주 대비 저평가
저평가 속 최근 자사주 소각 카드로 부각
한화·현대차 등 자사주 소각에 우선주 포함
삼성전자 우선주 소각 기대감도 커져
국내 증시에 상장된 우선주 10개 중 7개는 보통주 주가의 반값 수준에서 거래되는 극심한 저평가 상태인 것으로 나타났다. 하지만 최근 정부의 밸류업 기조 속에 기업들의 자사주 소각 바람이 본격화되면서 우선주가 저평가 해소의 발판을 마련할지 주목된다
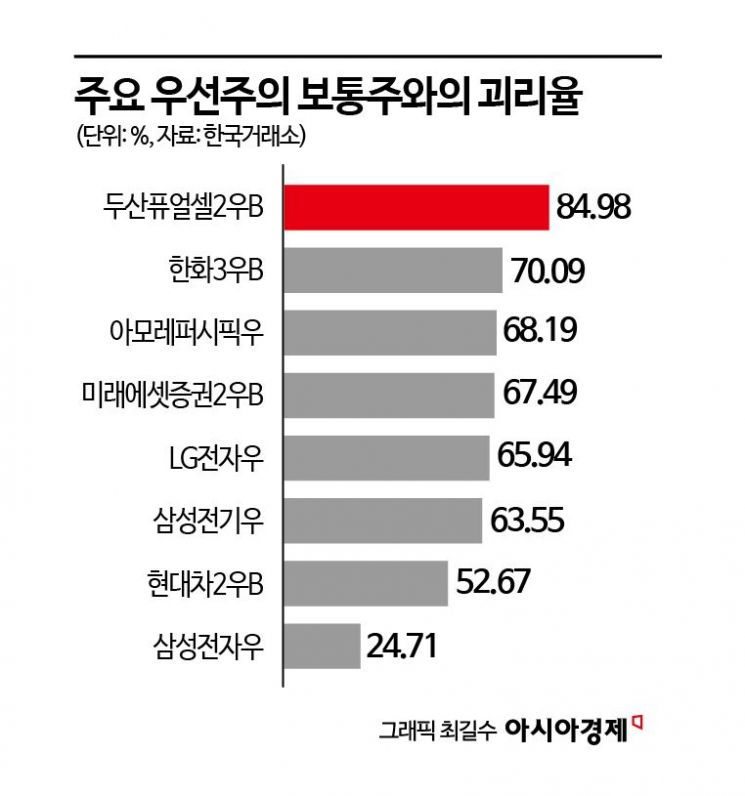

17일 한국거래소에 따르면 상장 우선주 114개 종목의 괴리율을 분석한 결과 15일 종가 기준 전체의 69.3%에 달하는 79개 종목이 보통주보다 싸게 거래되는 저평가(할인) 상태인 것으로 집계됐다. 이들 종목의 평균 할인율은 41.37%로, 사실상 보통주 주가의 60% 수준에 머물러 있는 셈이다.
특히 국내 대표 대형주 우선주조차 극심한 할인을 적용받고 있다. 두산퓨얼셀의 우선주들이 가장 큰 할인폭을 기록했다. 두산퓨얼셀1우 의 보통주 대비 괴리율은 87.0%, 두산퓨얼셀2우B 는 84.98%에 달했다. 한화3우B (70.09%), 아모레퍼시픽우 (68.19%), LG전자우 (65.94%), 삼성전기우 (63.55%) 등도 보통주 가격의 30%대 수준에서 거래 중이다. 현대차2우B (52.67%)를 비롯한 현대차 우선주 시리즈 전반이 보통주 반값 이하에 형성이 돼 있으며 삼성전자우 역시 보통주 대비 24.71% 할인돼 있다. 삼성전자와 삼성전자우의 최근 3년 평균 괴리율인 18%를 웃도는 수준이다.
이같은 저평가가 지속되는 가운데 기업들의 기업가치 제고와 맞물리며 우선주가 자사주 소각의 유용한 수단으로 부각되고 있다.
우선주 소각은 보통주 소각과 마찬가지로 발행 주식 수를 줄여 주당순이익(EPS)을 높이는 효과를 낸다. 이때 주가가 20~50% 이상 저렴한 우선주를 사서 소각하면 동일한 예산으로 보통주보다 훨씬 더 많은 주식을 소각할 수 있다. 의결권이 없어 대주주의 지분율에 영향을 주지 않는다는 점도 이점이다.
실제로 최근 우선주를 소각하는 사례가 늘고 있다. 한화는 지난 2024년 제3형 우선주(한화3우B)를 전량 매입해 소각한 데 이어 올해 3월에도 1우선주 전량을 소각했다. 현대차는 지난달 말 보통주(9129만여 주)와 우선주(121만여 주)를 소각해 보유 중이던 우선주를 전량 정리했다. 오는 29일 자사주 소각 예정인 대신증권은 보통주 155만3637주, 제1우선주 80만8333주, 제2우선주 19만6667주를 소각한다. 지난 6월부터 3개월간 3000억원 수준의 자사주를 취득한 미래에셋증권은 이중 1000억원을 1우선주(미래에셋증권 우) 100억원과 2우선주(미래에셋증권2우B) 900억원으로 배정했다. 자사주 취득 및 소각 계획에 1우선주가 포함된 건 이번이 처음이다. 매입한 보통주와 우선주는 취득 후 전량 소각할 계획이다.
특히 시장에서는 삼성전자의 우선주 소각 기대감이 커지고 있다. 최근 라이프자산운용은 삼성전자에 올해 잔여 주주환원 재원을 우선주 매입·소각에 우선 투입할 것을 제안했다. 여기에는 지배구조 관련 규제 이슈도 맞물려 있다. 현재 삼성생명과 삼성화재가 보유한 삼성전자 보통주 지분율이 10%에 육박하는 상태에서 삼성전자가 보통주를 소각할 경우 두 금융 계열사의 지분율이 10%를 초과하게 된다. 금융산업의 구조개선에 관한 법률(금산법)상 10%를 넘는 지분은 매각해야 하므로, 보통주 소각 시 계열사의 주식 매각 부담이 발생한다. 반면 의결권이 없는 우선주는 이 같은 지분 규제의 영향을 받지 않아 삼성전자가 금산법 이슈를 피하면서 주주환원을 이행할 수 있는 대안으로 꼽힌다.
김수현 DS투자증권 리서치센터장은 "삼성생명과 삼성화재의 삼성전자 지분이 금산법 10% 한도에 걸려 있어 보통주 소각을 늘리기 어렵다"면서 "90조~110조원 환원 중 자사주가 10조~20조원에 그칠 것으로 보는 이유이고 그 안에서 우선주 비중이 올라갈 수밖에 없다. 그리고 삼성은 과거에도 2015년 첫 자사주 프로그램에서 매입액의 30%를 우선주에 배분했고 그 뒤 괴리율이 10%대까지 좁혀졌다"고 설명했다.