


전기차 타이어, 높은 판가·짧은 교체 주기로 수익성 개선
중국산 저가 공세 제한적…국내 타이어·소재 업체 주목
전기차 시장의 치열한 가격 경쟁 속에서, 완성차나 배터리보다 '타이어' 업체가 장기적인 수혜를 누릴 것이란 증권가 분석이 나왔다. 전기차는 일반 차량보다 비싼 타이어를 사용하고 교체 주기도 짧아, 보급이 확대될수록 타이어 업체의 수익성이 높아질 수 있다는 설명이다.
비싸게 팔고 자주 교체하는 전기차 타이어
24일 삼성증권에 따르면 임은영 연구원은 최근 '전기차시대, 최후의 승자는 타이어'라는 제목의 리포트에서 "전기차 대중화 시기에 가장 오랫동안 매출 성장과 수익성 향상을 누릴 기업은 타이어 업체"라고 분석했다.
전기차는 배터리 무게 때문에 동급 내연기관차보다 평균 15~20% 무겁다. 이를 견디기 위해 18인치 이상의 고인치 타이어가 주로 장착된다. 고인치 타이어는 일반 타이어보다 평균판매단가(ASP)가 20~30% 높다.
교체 주기도 짧다. 전기차는 출발할 때부터 강한 구동력이 발생해 타이어가 빨리 마모된다. 교체 주기는 평균 3~4년으로 내연기관차보다 1~2년 짧다. 2020년을 전후해 판매가 급증한 전기차들이 본격적인 타이어 교체 시기에 접어들면서 관련 수요도 늘어날 전망이다.
수익성도 높다. 전기차 전용 타이어에는 소음을 줄이는 흡음재와 주행 효율을 높이는 실리카 등이 추가된다. 추가 원가 부담은 매출액의 1~2% 수준인 반면 판매가격은 내연기관차용보다 15~20% 비싸다.
임 연구원은 전기차 교체용 타이어의 영업이익률을 15~18%로 예상하면서, 한국타이어앤테크놀로지는 최대 30%까지 가능하다고 분석했다.
완성차·배터리 업체와 비교해도 수익성이 높다. 삼성증권이 제시한 올해 영업이익률 전망치는 테슬라 전기차 사업 2%, BYD 5%, CATL 16%다. 반면 한국타이어의 타이어 사업은 17%, 금호타이어는 13%로 추산됐다.
중국산 저가 공세에도 강한 타이어…소재 업체도 수혜
중국 업체의 저가 공세가 상대적으로 제한적이라는 점도 긍정적이다. 완성차 시장은 신차 판매에 따라 점유율이 빠르게 바뀌지만, 타이어 시장은 기존 운행 차량의 교체 수요가 중심이다. 미국과 유럽의 타이어 시장 규모는 중국의 약 2배에 달한다.
무역 장벽도 높다. 미국은 중국산 타이어에 반덤핑 관세 등을 적용하고 있으며, 유럽연합(EU)도 지난 7월부터 중국산 승용차·경트럭용 타이어에 반덤핑 관세를 부과하고 있다. 타이어가 안전과 직결되는 부품인 만큼 소비자가 익숙한 브랜드를 선호하는 경향도 강하다.
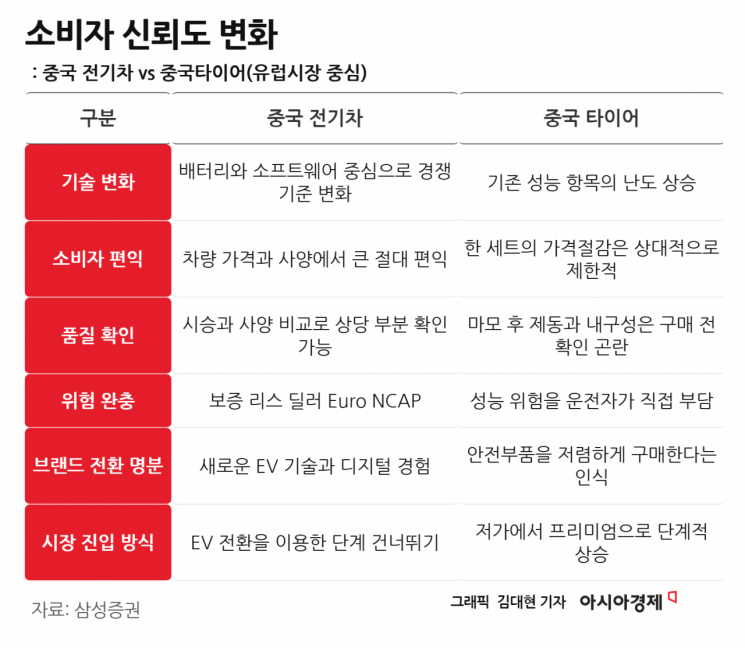


중국 전기차 업체 BYD는 주요 부품을 자체 생산하면서도 타이어는 외부에서 조달한다. 한국타이어와 금호타이어 모두 BYD에 타이어를 공급하고 있다. 중국 완성차의 성장이 국내 타이어 업체에는 새로운 고객 확보 기회가 되는 셈이다.
타이어의 고성능화는 국내 소재 업체에도 기회다. 전기차의 무거운 차체를 견디는 아라미드·나일론 혼합 타이어코드는 기존 제품보다 판매가격이 약 5배 높다. 마모를 줄이는 고성능 합성고무인 SSBR 수요도 늘어날 전망이다.
삼성증권은 타이어 소재 매출 비중과 수익성 등을 고려할 때 HS효성첨단소재 , 금호석유화학 , 코오롱인더 순으로 수혜가 클 것으로 예상했다. HS효성첨단소재는 글로벌 폴리에스터(PET) 타이어코드 1위 업체이며, 금호석유화학은 SSBR 생산능력을 확대해왔다.
다만 중동전쟁 장기화에 따른 원자재 가격과 해상 운임 상승은 단기 부담이다. 금호타이어 는 채권단 잔여 지분 매각에 따른 주가 하락 압력도 남아 있다. 삼성증권은 한국타이어의 목표주가를 9만원, 금호타이어는 7500원으로 제시했다.
임 연구원은 "전쟁 장기화는 에너지를 수입하는 국가의 전기차 수요를 촉발하면서 타이어를 구조적인 수혜 업체로 만들어 주고 있다"며 "현재의 주가 부진을 투자 기회로 활용할 시점"이라고 덧붙였다.