


내년 영업익 7.8% 감소 전망
판매 경쟁에 AI 투자 부담
엔비디아·구글 협력의 구체적 성과가 관건
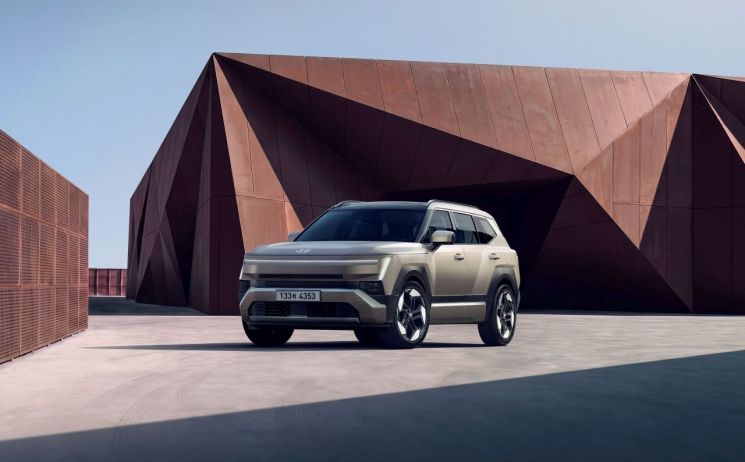

차를 더 팔면 이익도 늘까. 메리츠증권이 그린 현대차 의 내년 성적표는 이 공식에서 비켜나 있다. 판매량은 소폭 늘어도 영업이익은 줄어들 것으로 봤다. 자동차 시장의 경쟁은 거세지고 로봇과 인공지능(AI)을 키우는 데는 돈이 든다. 미래의 로봇이 기대되는 만큼, 그때까지 자동차로 얼마나 벌 수 있을지도 중요해졌다는 분석이다.
김준성 메리츠증권 연구원은 현대차의 내년 연결 기준 판매량을 386만대로 예상했다. 올해 예상치보다 0.5% 많다. 그런데 매출은 약 184조7000억원, 영업이익은 약 9조5500억원으로 각각 2.9%, 7.8% 줄어들 것으로 추정했다. 차를 몇 대 파느냐와 얼마를 남기느냐가 서로 다른 방향을 가리키는 셈이다.
그 배경에는 중국산 자동차의 거센 공세가 있다. 세계 자동차 수요가 크게 늘지 않는 상황에서 중국 업체들이 해외로 판매 영역을 넓히면 기존 업체들은 같은 손님을 놓고 더 치열하게 겨뤄야 한다. 김 연구원은 "한국·미국·유럽 등 현대차의 주력 시장에서 경쟁이 심해질 것"이라며 "원가를 낮추거나 자율주행 소프트웨어에서 차별화하지 못하면 이익을 지키기 어려워진다"고 진단했다.
여기에 미래 먹거리를 위한 지출이 겹친다. '피지컬 AI'로 대표되는 로봇 사업과 AI 데이터센터 투자다. 협력은 이미 시작됐다. 현대차그룹은 엔비디아와 자율주행·스마트공장·로봇 개발을 지원할 AI 인프라 구축에 나섰다. 현대차그룹 산하 보스턴다이내믹스는 올해 1월 CES에서 구글 딥마인드와 손잡고 휴머노이드 로봇 아틀라스에 AI를 결합하는 공동 연구 계획을 발표했다.
다만 유명한 파트너가 생겼다는 사실만으로 현대차만의 경쟁력이 완성되는 건 아니다. 엔비디아는 여러 자동차·로봇 업체와 동시에 협력하고 있다. 실제로 중국 BYD와 지리자동차, 일본 닛산 등도 엔비디아의 자율주행 플랫폼을 채택했다. 결국 현대차가 얼마나 다른 결과물을 내놓는지가 중요해졌다는 평가다. 투자 확대는 당장의 수익성에 부담을 주지만, 차별화된 성과가 나오면 회사의 가치를 다시 평가할 계기가 될 수 있다는 것이다. 이같은 평가가 바뀌기 위해서는 결국 자동차 이상의 성과가 필요하다. 메리츠증권이 현대차의 목표주가 38만원을 계산하면서 2028년 예상 주당순이익(EPS)과 비교 기업들의 주가수익비율(PER) 10.5배를 적용한 것도 아직 전통 자동차 업체로 바라보고 있기 때문이다.
김 연구원은 "현대차의 밸류에이션 확장을 위해서는 엔비디아, 구글과의 협력 논의의 구체적인 내용과 실제 기술 개발 성과를 확인해야 한다"고 강조했다.