


내년 중국 신공장 가동, 2029년 베트남 공장 완공
목표가 190만원…현재가 대비 상승여력 50%
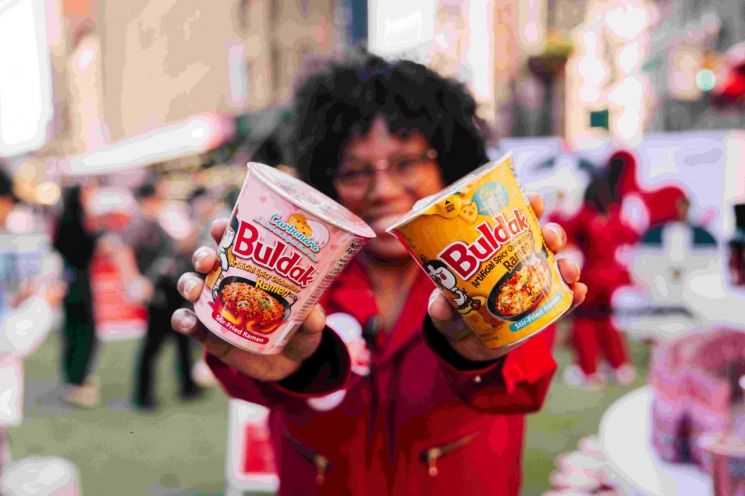

삼양식품 의 불닭볶음면 글로벌 성장세가 좀처럼 꺾이지 않고 있다. 미국 주류 유통채널 입점 확대와 중국 시장의 견조한 수요를 바탕으로 해외 매출이 꾸준히 늘어나는 가운데 중국과 베트남에 생산기지를 추가하며 공급능력 확대에 나섰다. 단순한 제품 인기를 넘어 글로벌 생산·유통 체계를 갖춘 식품기업으로 도약하고 있다는 평가다.
현대차증권은 삼양식품에 대해 투자의견 '매수(BUY)'와 목표주가 190만원을 유지했다. 최근 종가와 비교하면 상승여력은 50% 수준이다.
이번 성장 전망의 핵심은 해외 시장의 확장이다. 현대차증권은 미국에서 불닭볶음면의 메인스트림 채널 입점이 지속적으로 확대되고 있다는 점에 주목했다. 멕시코 시장에서도 성장세가 빨라지고 있으며, 중국 역시 견조한 수요를 이어가고 있다는 분석이다.
유럽 시장은 단기적인 조정기를 거치고 있다. 올 하반기 거래처 정비 영향으로 매출 성장세가 다소 둔화할 수 있지만, 정비가 마무리되면 다시 성장 흐름을 회복할 것으로 전망됐다.
생산능력 확대도 본격화한다. 삼양식품은 2027년 1월 중국 신공장의 본격 가동을 앞두고 있다. 신공장의 총 생산능력(CAPA)은 11억3000만개로 기존 대비 약 40% 늘어날 전망이다. 하반기 중에는 최대 생산능력에 도달할 것으로 예상된다.
중국 현지 생산이 시작되면 기존 국내 공장에서 생산하던 중국 수출 물량을 현지 공장으로 전환할 수 있다. 이를 통해 확보한 국내 생산 여력을 미국과 유럽 등 판매단가가 상대적으로 높은 시장에 집중한다는 구상이다. 해외 수요 확대와 수익성 개선을 동시에 노릴 수 있는 구조다.
베트남에도 중장기 생산거점을 마련한다. 삼양식품은 지난 11일 베트남 현지 생산법인 설립과 공장 투자 계획을 발표했다. 투자 규모는 2186억원으로, 법인 출자금 1311억원과 차입 조달 예정액 875억원으로 구성된다. 2029년 1월 가동이 목표다.
베트남 공장은 총 8개 생산라인을 수용할 수 있는 규모로 건설될 예정이다. 우선 건면 생산라인 1개를 가동하고, 중기적으로 6개, 장기적으로 8개 라인까지 확대하는 방안이다. 8개 라인이 모두 가동되면 생산능력은 기존 대비 약 30% 증가한다. 유럽과 동남아시아 시장의 수요에 대응하기 위한 투자다.
실적 성장세도 이어질 전망이다. 현대차증권은 삼양식품의 올해 연결 매출액을 3조825억원, 영업이익을 7325억원으로 추정했다. 전년 대비 각각 31.1%, 39.7% 증가한 규모다. 2027년에는 매출액 3조7680억원, 영업이익 8731억원을 기록할 것으로 내다봤다. 전년 대비 증가율은 각각 22.2%, 19.2%다. 영업이익률은 23.2%로 예상했다.
다만 단기적인 수익성 부담 요인은 남아 있다. 원화 강세와 팜유·포장재·물류비 상승이 원가 부담을 키울 수 있기 때문이다. 현대차증권은 비용 통제와 판매량 확대에 따른 영업 레버리지 효과가 이를 상쇄할 것으로 기대했다.
하희지 현대차증권 연구원은 "불닭볶음면의 글로벌 인기가 일시적인 유행을 넘어 생산능력 확충과 해외 매출 성장으로 이어지고 있다"며 "중국과 베트남 생산기지가 차례로 가동되는 가운데 삼양식품이 글로벌 라면 시장에서 성장 동력을 얼마나 더 확보할지 주목된다"고 분석했다.