의무공개매수 법안 본회의 상정 보류
올해말 통과돼도 내년 말 시행
'비례매수' 적용시 사모펀드 대주주 기업 주목
 썝蹂몃낫湲
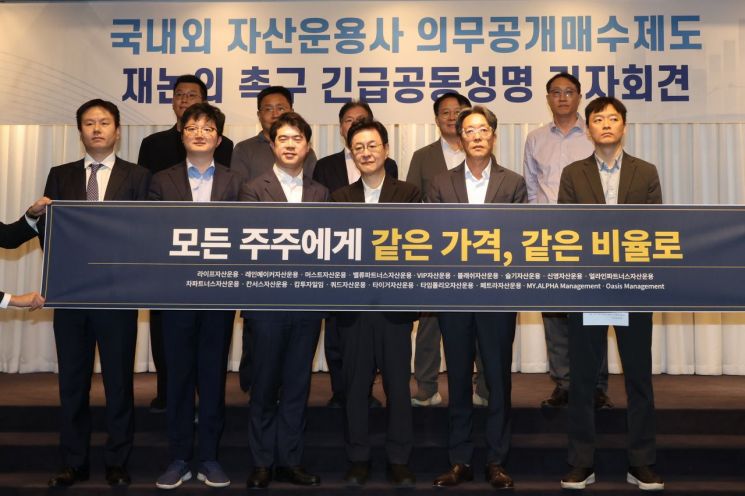
지난달 30일 서울 영등포구 켄싱턴호텔 여의도에서 열린 자산운용사 의무공개매수제도 재논의 촉구 긴급공동성명 기자간담회에서 자산운용사 대표들이 기념촬영을 하고 있다. 연합뉴스
내가 주식을 가진 회사가 팔린다는 소식이 들린다. 대주주는 경영권을 넘기는 대가로 두둑한 웃돈을 받는다는데, 내 주식도 같은 값에 팔 수 있을까. 이 질문에서 출발한 의무공개매수 제도 도입이 내년으로 밀렸다. 지분율만이 아니라 최종 제도와 거래 조건을 확인하며 수혜주를 가려내야 한다는 조언이 나온다.
7일 한화투자증권은 의무공개매수 제도 수혜가 일러도 내년 4분기에 나타날 것으로 내다봤다. 이달 1일 예정이었던 법안의 국회 본회의 상정이 보류된 데다, 법안이 국회를 통과하더라도 공포 후 1년이 지나야 시행되기 때문이다. 적용 대상도 시행 이후 주식을 사는 거래부터다. 법안이 언제, 어떤 내용으로 통과되는지부터 확인해야 한다.
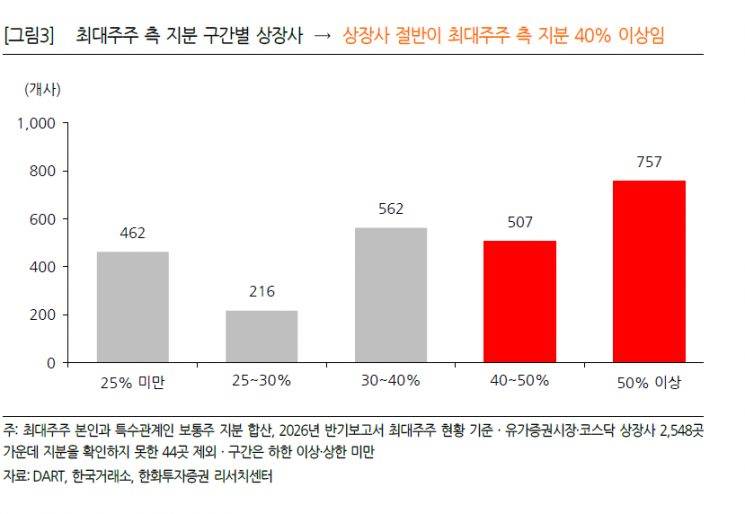
핵심 쟁점은 주식을 사들이는 순서다. 정무위원회를 통과한 안은 인수자가 대주주 지분을 먼저 산 뒤, '50%+1주'를 채우는 데 필요한 물량을 '선행매수'할 수 있는 내용이 담겼다. 대주주 지분이 40%라면, 일반주주에게서 살 물량은 약 10%에 불과한 구조다. 일반주주가 나머지 60%를 모두 팔겠다고 나서면 각자 보유 주식의 약 6분의 1만 팔 수 있어 주주 간 차별을 불러일으킨다는 비판을 받았다.
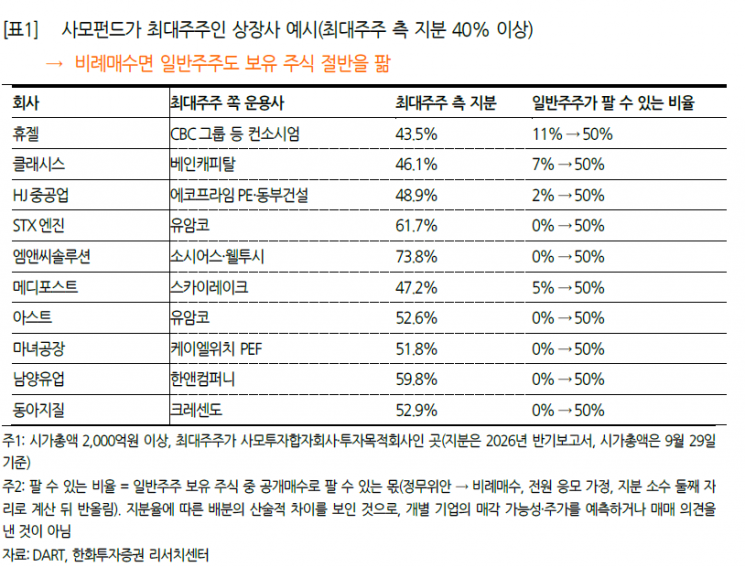
국내 운용사들이 요구한 대안은 '비례적 공개매수'다. 지배주주와 일반주주가 함께 공개매수에 참여해 같은 비율로 매각하는 방식이다. 예를 들어 지배주주가 40%를 보유한 회사 지분이 매물로 나올 경우, 모든 주주가 전량 응모한다면 인수자는 의무 인수 물량 '50%+1주' 중 지배주주에게서 약 20%, 일반주주에게서 약 30%를 매수하게 된다.
비례매수가 적용될 경우, 일반주주에게 공개매수 가격만큼 중요한 것은, 매각 대금과 남은 주식의 평가액을 합친 보유분 전체의 가치다. 박세연 한화투자증권 연구원은 "오너의 은퇴나 사모펀드(PEF)의 펀드 만기처럼 지분을 모두 넘기려는 거래에서는 남은 지분의 처리가 거래 성사와 인수 뒤 지배구조를 가르는 변수가 될 것"이라며 "일반주주도 남는 주식의 가치까지 따져야 공개매수의 실익이 보인다"라고 설명했다.
의무공개매수 제도 시행 전에 마무리되는 경영권 거래에는 현행 규칙이 적용된다. 지배주주 지분만 사는 인수자가 일반주주 주식까지 공개매수할 의무가 없는 구조다. 최근 한앤컴퍼니는 케이카(현 KG모빌리티플랫폼 ) 지분 72.19%를 모두 KG스틸 (532.50%)과 캑터스프라이빗에쿼티(PE) 측에 넘겨 지난 8월31일 거래를 끝냈다. 일반주주 공개매수는 없었다.
공개매수를 하더라도, 최소 수량 조건이 붙으면 가비아 의 경우처럼 무산될 가능성도 남아있다. 박 연구원은 "비례매수로 법안이 바뀌면 사모펀드가 최대주주인 지분 40% 이상 상장사를 주목해야 한다"며 "투자금 회수 기한이 있는 매도자인 만큼, 펀드 만기와 매각 추진 여부부터 점검해야 한다"고 분석했다.