


원가모형 토지, 공시지가 주석 공시 의무화
태광산업·롯데칠성·서부T&D, 대표 자산주
마트·백화점 다수 보유 유통기업도 수혜 기대
오는 12월 결산 재무제표부터 기업 보유 토지의 공시지가 주석 공시가 의무화되면서 저(低) 주가순자산비율(PBR) 알짜 자산주들에 시장의 관심이 집중되고 있다. 수십 년간 장부상 취득원가로 묶여 있던 도심 알짜 부지의 공시지가가 반영되면서 관련주들의 가치 제고 등이 기대되기 때문이다.

금융당국은 지난달 기업회계기준서(K-IFRS) 제1016호 '유형자산' 개정안을 최종 확정했다. 이번 개정의 핵심은 원가모형 적용 토지의 공시지가 주석 공시 의무화다.
지금까지 국내 기업들은 보유 토지를 회계 처리할 때 취득 당시의 가격으로 기재하는 원가모형과 매년 시세를 반영하는 재평가모형 중 하나를 선택해왔으나 대다수 기업들은 원가모형을 채택해왔다. 이 때문에 1970~1980년대에 사둔 도심 알짜 부지가 장부상에는 수십 년 전 취득가 그대로 반영돼 있었다.
그러나 2026년 12월 결산 재무제표부터는 원가모형을 적용하는 토지라 하더라도 장부금액 바로 옆 주석에 최신 개별 공시지가를 한눈에 비교할 수 있도록 표기해야 한다.
이에 따라 자산 재평가를 통한 기업가치 제고가 기대된다. 엄수진 한화투자증권 연구원은 "수십 년 전 취득한 토지와 건물을 취득원가로 기록해 둔 기업들의 경우 장부금액으로 산정한 PBR보다 시세를 반영한 실질 PBR이 더 낮을 수밖에 없다"면서 "자산의 현재 시세와 장부금액 간 격차는 잠재적인 상승 여력이라 볼 수 있다"고 설명했다.
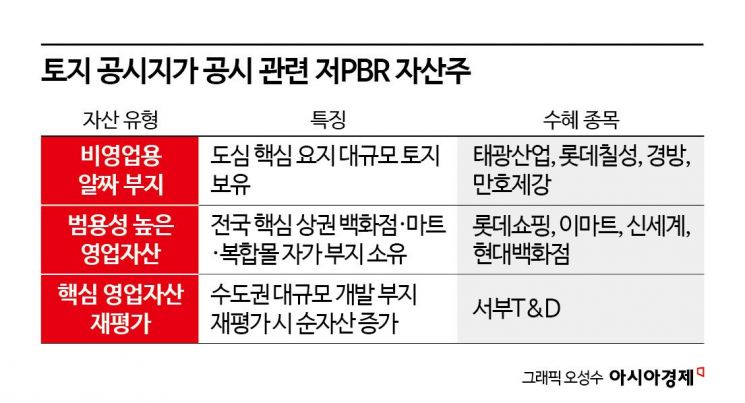
한화투자증권은 이번 개정으로 비영업용 대규모 건물 및 토지를 보유하고 있거나 범용성이 높고 개수가 많은 영업용 자산을 보유한 기업 그리고 핵심 영업자산이라 매각 가능성은 낮지만 재평가 시 호재로 작용할 수 있는 기업들이 수혜를 볼 것으로 분석했다.
가장 강한 수혜가 예상되는 분야는 본업 영업에 직접 활용되지 않거나 개발 및 임대 모멘텀이 뛰어난 도심 알짜 부지를 쥐고 있는 기업들이다.
PBR이 0.20배 수준으로 저평가를 받고 있는 태광산업 이 대표적이다. 태광산업은 서울 성수동 연무장길 부지, 중구 장충동 본사 사옥 부지, 부산 구서동 옛 공장 부지 등을 취득원가로 소유 중이다. 이 자산들의 실제 시가는 장부가액을 수배 이상 웃도는 것으로 추정된다.
서울 서초동 물류창고 부지를 소유한 롯데칠성 은 대표적인 자산주로 꼽힌다. 서초동 부지의 장부가는 수천억 원 수준에 불과하지만 실제 추정 시가는 2조~4조원에 달한다.
1930년대 공장 부지로 취득해 대형 복합 쇼핑몰로 개발한 영등포 타임스퀘어 부지를 보유한 경방 과 부산 금정구 옛 공장 부지 등을 보유한 만호제강 등도 실질 가치가 주목받을 기업으로 꼽힌다.
전국 핵심 상권에 자가 점포 부지를 소유한 유통 대기업들도 수혜군이다.
롯데쇼핑 은 서울 명동 본점 및 롯데호텔 부지, 전국 백화점·마트 자가 부지를 다수 소유하고 있어 장부상 토지 가치만 수조 원에 달한다. 이마트 와 신세계 역시 전국 이마트·트레이더스 점포 부지와 강남점, 센텀시티점 등 알짜 백화점 토지를 보유하고 있다.
이들 도심 백화점과 대형마트 점포는 상업적 범용성이 매우 높아 세일 앤 리스백(매각 후 임차)이나 리츠(REITs) 출자 등 자산 유동화가 용이하다. 공시지가 주석 기재를 통해 시세와 장부가 간 괴리가 명확히 드러날 경우 주가 하단을 지지하는 강력한 자산 모멘텀으로 작동할 전망이다.
엄 연구원은 "마트나 백화점으로 활용되는 건물은 대개 도심에 위치하고 있을 뿐 아니라 리모델링 등만 가하면 전혀 다른 업종에 속한 기업이나 비영리단체 등에도 충분히 매각할 수 있다"면서 "유사한 자산이 수십 개 또는 수백 개라 일부를 매각해도 사업 전반에 큰 지장이 없는 경우에는 저 PBR 자산주 중에서도 상승 여력이 더 풍부하다고 볼 수 있다"고 말했다.
당장 자산을 전량 매각할 수는 없지만 보유 부지의 개발 모멘텀과 공시지가 재평가 시 순자산 증가 효과가 확실한 기업들도 주목해야 한다. 물류 기업이 보유한 항만, 터미널, 창고 그리고 레저 기업의 골프장, 숙박시설 등은 핵심 영업자산이고 해당 업종에만 특화된 형태이기 때문에 매각될 가능성은 낮지만 이러한 영업자산들의 시세를 반영해 순자산가치를 높이면 주가에 호재로 작용할 수 있다.
서부T&D는 용산역 옆 서울드래곤시티 부지와 함께 첨단물류·복합단지 개발이 추진 중인 양천구 신정동 서부트럭터미널 부지를 보유하고 있다. 최용현 KB증권 연구원은 "현재 보유 중인 자산들의 가치는 주가에 충분히 반영돼 있지 않다"면서 "최근 시세를 반영한 보유자산 가치 합은 보수적으로 봐도 2조7000억원(호텔 1조4000억원, 신정동 8500억원, 나진 1600억원 등)으로 추정된다. 반면 현재 시가총액은 7000억원에 불과해 순차입금 1조2000억원을 감안해도 저평가 상태"라고 분석했다.
엄 연구원은 "수십 년 전에 매입한 사옥 건물이나 개발했던 영업용 시설 및 부지가 현재는 취득·조성 당시보다 가치가 몇 배 내지 몇십 배가 되었음에도 여전히 최초 장부금액으로 집계하고 있는 사례가 적지 않다"면서 "재평가를 통해 시세를 반영하면 순자산이 증가해 주가가 오를 명분이 생길 뿐 아니라 부채비율이 개선되는 부차적인 효과도 있다"고 말했다.