dim
닫기버튼 이미지
검색창
검색하기
공유하기 공유하기

남들 떨어질 때 올랐던 보험株, '이것'을 보고 투자해라[주末머니]

  • 숏뉴스
  • 숏 뉴스 AI 요약 기술은 핵심만 전달합니다. 전체 내용의 이해를 위해 기사 본문을 확인해주세요.

    불러오는 중...

    닫기
  • 공유하기
  • 글씨작게
  • 글씨크게

키움증권 "가격·배당 기준으로 판단해야"

보험주를 투자할 때는 가격 매력도를 최우선 기준으로 두고 판단해야 한다는 시장의 의견이 나왔다.


안영준 키움증권 연구원은 최근 '보험 업종 투자 매력도 점검'에서 "보험주는 가격 매력도를 최우선적인 기준으로 판단할 것을 권고한다"고 말했다.


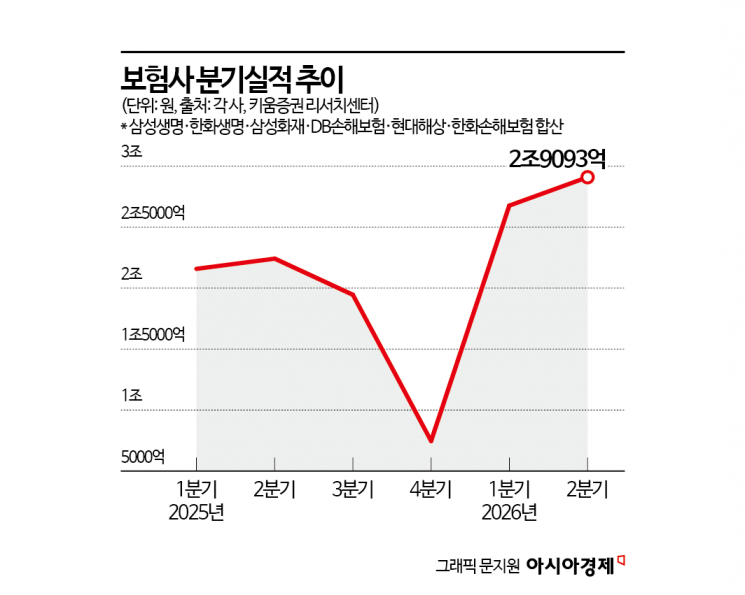
안 연구원은 올해 3분기 보험주( 삼성생명 · 한화생명 · 삼성화재 · DB손해보험 · 현대해상 · 한화손해보험 ) 등의 주가 수익률이 시장보다 상대적으로 좋았는데 그 배경에는 실적·금리 등의 요인이 있었다고 분석했다. 올해 상반기 보험사 실적은 대부분 전년 대비 높은 성장률을 보이며 기대치를 상회했으며 시중금리가 오르자 방어주이자 금리 상승 수혜주인 보험주 수급에 우호적으로 작용했다.

하지만 보험주가 배당주이자 방어주인만큼 보험주의 가치 상승에 영향을 끼칠 수 있다고 분석했다. 안 연구원은 "주가가 상승할수록 배당주의 매력도인 배당수익률은 줄어든다"며 "추가적으로 올해 배당주에 불리한 환경이 조성됐는데 증시 활황으로 전체적으로 주가가 상승한 동시에 시중금리 상승으로 무위험수익률도 높아졌기 때문"이라고 말했다. 이에 금리 상승이 보험주 펀더멘털에는 좋을 수 있으나 투자자에게는 불리하게 작용할 수 있고 배당 증가에 따른 주가 상승을 기대하기에도 한계가 있다고 덧붙였다.


그는 보험사가 배당주이며 배당을 급격히 증가하기 어렵다면 가격을 먼저 고려해야 한다고 조언했다. 이어 "지금 주가와 배당수익률이 무위험수익률 대비 충분히 스프레드가 벌어져 있을 때가 합리적인 투자 시점"이라며 "현재 보험주 대부분 가격과 배당 매력도가 낮은 구간인 만큼 업황이나 배당 외에 개별주의 특수한 모멘텀에 집중해야 한다"고 강조했다.


오규민 기자 moh011@asiae.co.kr
<ⓒ투자가를 위한 경제콘텐츠 플랫폼, 아시아경제(www.asiae.co.kr) 무단전재 배포금지>
TOP