상반기 '어닝 서프라이즈'에서 반전
올해 3분기 실적 시즌 초반 상장사 절반가량이 기대치를 하회한 것으로 나타났다.
삼성전자
삼성전자
close
증권정보
005930
KOSPI
현재가
218,250
전일대비
13,750
등락률
-5.93%
거래량
8,230,211
전일가
232,000
2026.10.30 10:56 기준
관련기사
삼전 주주환원에 실망?…코스피, 1%대 하락 마감 "배당 받는 개미 2년새 30%↑…국내는 삼전, 해외는 엔비디아" 코스피, 장중 1%대 하락 전환…5900선으로
전 종목 시세 보기
와
SK하이닉스
SK하이닉스
close
증권정보
000660
KOSPI
현재가
1,398,000
전일대비
128,000
등락률
-8.39%
거래량
1,600,209
전일가
1,526,000
2026.10.30 10:56 기준
관련기사
삼전 주주환원에 실망?…코스피, 1%대 하락 마감 코스피, 장중 1%대 하락 전환…5900선으로 코스피, 장 초반 강보합…코스닥은 하락
전 종목 시세 보기
가 상장사 영업이익을 밀어 올렸지만 나머지 기업은 시장 기대를 채우지 못했다. 1분기와 2분기 실적 시즌에 상장사 10곳 중 6곳이 컨센서스(시장 예상치)를 웃돌았던 것과 대비된다.
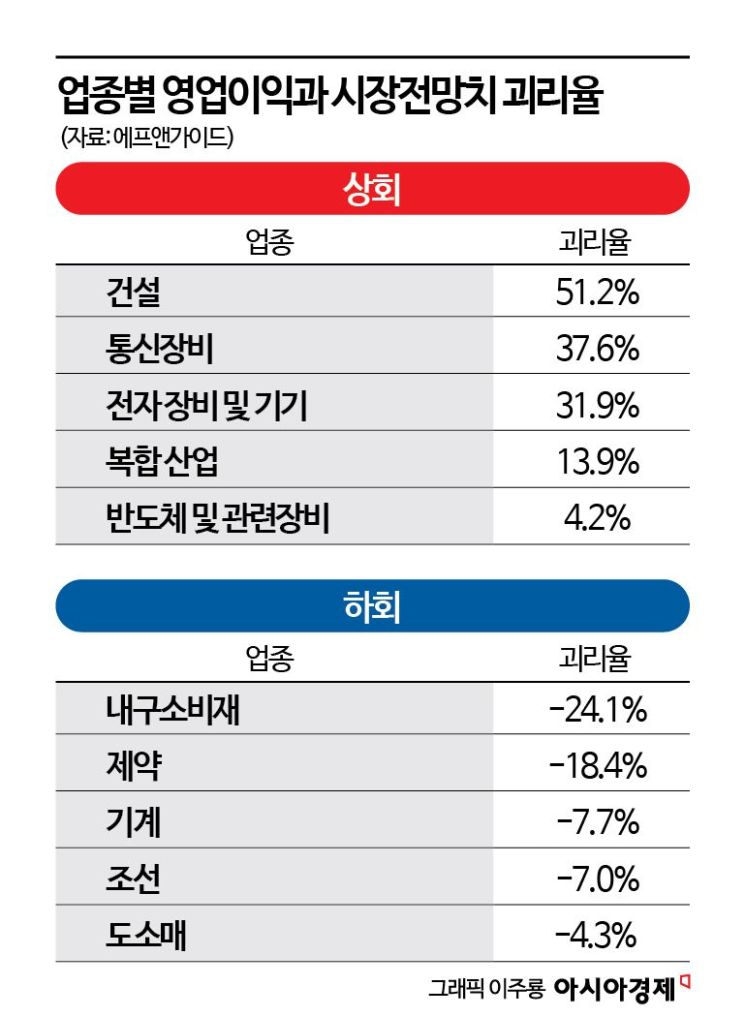
30일 금융정보업체 에프앤가이드에 따르면 증권사 3곳 이상이 실적 전망치를 제시한 상장사 가운데 실적을 공개한 47개사를 분석한 결과, 22개사의 영업이익이 컨센서스를 밑돌았다. 업종별로 살펴보면 호텔신라 등 도소매(-4.3%), HD한국조선해양 등 조선(-7.0%), HD건설기계 등 기계(-7.7%), 유한양행 등 제약(-18.4%),
LG전자
LG전자
close
증권정보
066570
KOSPI
현재가
148,400
전일대비
6,800
등락률
-4.38%
거래량
298,635
전일가
155,200
2026.10.30 10:56 기준
관련기사
흔들리는 실적속에서 신사업이 느껴진거야[주末머니] 코스피, 장초반 6900선 약보합…코스닥은 900선 유지 "LG전자, AI DC 냉각·로보틱스 기대감…목표가↑"[클릭 e종목]
전 종목 시세 보기
등 내구소비재(-24.1%)는 컨센서스를 하회했다.
반면 삼성E&A 등 건설(51.2%),
RFHIC
RFHIC
close
증권정보
218410
KOSDAQ
현재가
49,800
전일대비
2,000
등락률
-3.86%
거래량
195,188
전일가
51,800
2026.10.30 10:56 기준
관련기사
RFHIC, 3분기 영업이익 217억원…전년比 194%↑ "무선통신장비, 공급 부족 전망"…증권사 추천 종목은?[주末머니] "엔비디아 통신 시장 진출, 무선 통신장비 업체 수혜"[주末머니]
전 종목 시세 보기
등 통신장비(37.6%),
LG에너지솔루션
LG에너지솔루션
close
증권정보
373220
KOSPI
현재가
357,500
전일대비
1,500
등락률
+0.42%
거래량
166,001
전일가
356,000
2026.10.30 10:56 기준
관련기사
삼전 주주환원에 실망?…코스피, 1%대 하락 마감 코스피, 장중 1%대 하락 전환…5900선으로 코스피, 장 초반 강보합…코스닥은 하락
전 종목 시세 보기
등 전자 장비 및 기기(31.9%),
삼성물산
삼성물산
close
증권정보
028260
KOSPI
현재가
304,500
전일대비
19,000
등락률
-5.87%
거래량
88,227
전일가
323,500
2026.10.30 10:56 기준
관련기사
삼전 주주환원에 실망?…코스피, 1%대 하락 마감 반도체주 급등에 코스피 6000대 마감…SK하이닉스 11%↑ "외국인·기관 조 단위로 사들였다"…삼전닉스 급등에 코스피 6000 탈환
전 종목 시세 보기
등 복합 산업(13.9%), 삼성전자 등 반도체 및 관련장비(4.3%) 순으로 컨센서스를 상회했다. 1분기에는 도소매(705.0%), 2분기에는 내구소비재(49.3%)와 조선(38.1%) 등이 컨센서스를 크게 웃돌았지만 3분기에는 이들 업종 모두 하회로 돌아섰다.
영업이익이 컨센서스를 크게 밑돈 종목은
LG이노텍
LG이노텍
close
증권정보
011070
KOSPI
현재가
324,000
전일대비
23,500
등락률
-6.76%
거래량
83,031
전일가
347,500
2026.10.30 10:56 기준
관련기사
MSCI한국지수에 LG이노텍 신규편입…LG디플 등 4곳 빠져 [클릭 e종목]"LG이노텍, 주가 우상향 구간 돌입…목표가↑" 'SOL AI반도체TOP2플러스' ETF, 정기 리밸런싱…원익IPS 등 편입
전 종목 시세 보기
(-51.9%),
한미약품
한미약품
close
증권정보
128940
KOSPI
현재가
406,000
전일대비
17,500
등락률
+4.50%
거래량
139,000
전일가
388,500
2026.10.30 10:56 기준
관련기사
'잘 나가다 털썩' 코스피…6000선 턱걸이 마감 "가격 괜찮네" 삼전하닉 다시 주워 담는 외국인…코스피 2%대 상승 [클릭 e종목]한미약품, '3.2조 기술수출'에 목표주가 58만→73만원
전 종목 시세 보기
(-42.5%),
BNK금융지주
BNK금융지주
close
증권정보
138930
KOSPI
현재가
13,240
전일대비
260
등락률
-1.93%
거래량
150,382
전일가
13,500
2026.10.30 10:56 기준
관련기사
얼라인, JB·BNK 합병 요구 철회…"지방은행 위기 대안 달라" 은행주, ROE 10% 넘으면 배당주 넘어선다[클릭e산업] 화학·도소매→석유·가전…2분기 상장사 10곳 중 6곳 ‘어닝 서프라이즈’
전 종목 시세 보기
(-26.8%), LG전자(-24.1%),
ISC
ISC
close
증권정보
095340
KOSDAQ
현재가
152,900
전일대비
13,300
등락률
-8.00%
거래량
80,096
전일가
166,200
2026.10.30 10:56 기준
관련기사
외인 '팔자'에 코스피 5500선 반납…코스닥은 3.2%↓ 코스피, 7%대 하락 마감…서킷브레이커 발동 코스피·코스닥, 동반 서킷브레이커 발동…하락 폭 다소 줄어
전 종목 시세 보기
(-20.7%),
iM금융지주
iM금융지주
close
증권정보
139130
KOSPI
현재가
15,420
전일대비
190
등락률
-1.22%
거래량
99,493
전일가
15,610
2026.10.30 10:56 기준
관련기사
은행주, ROE 10% 넘으면 배당주 넘어선다[클릭e산업] iM증권, 신종자본증권 500억원 추가 발행…"자본 확충" “iM금융지주, 주주환원 수익률 8%…주가 하방 매우 견고”[클릭e종목]
전 종목 시세 보기
(-14.7%),
SGC에너지
SGC에너지
close
증권정보
005090
KOSPI
현재가
29,800
전일대비
2,000
등락률
-6.29%
거래량
22,302
전일가
31,800
2026.10.30 10:56 기준
관련기사
[특징주]목표주가 90% 뛰었다…SGC에너지 6%대↑ [클릭 e종목]“SGC에너지, 이제는 AI 데이터센터…목표주가 상향” [클릭 e종목]"SGC에너지, REC 발급 확대·데이터센터 운영 등으로 목표가 ↑"
전 종목 시세 보기
(-12.1%),
RF머트리얼즈
RF머트리얼즈
close
증권정보
327260
KOSDAQ
현재가
32,450
전일대비
5,500
등락률
-14.49%
거래량
895,991
전일가
37,950
2026.10.30 10:56 기준
관련기사
"고점서 40% 폭락했는데 지금 사라고?"…증권가가 다시 찍은 '이 종목'[주末머니] "'주가 급락' 광통신, 매수 기회 다시 왔다" 증권가에서 추천하는 종목은 RF머트리얼즈, 1대 1 무상증자
전 종목 시세 보기
(-11.0%),
에스티팜
에스티팜
close
증권정보
237690
KOSDAQ
현재가
71,900
전일대비
2,100
등락률
-2.84%
거래량
33,576
전일가
74,000
2026.10.30 10:56 기준
관련기사
에스티팜, 3분기 영업이익 157억원…전년比 6.6%↑ 코스피·코스닥, 급락에 장중 매도 사이드카 후 상승 전환 이억원 "기업가치 제고 공시 경영의 나침반 돼야"
전 종목 시세 보기
(-10.7%),
현대로템
현대로템
close
증권정보
064350
KOSPI
현재가
76,200
전일대비
2,800
등락률
-3.54%
거래량
129,814
전일가
79,000
2026.10.30 10:56 기준
관련기사
[클릭 e종목]"현대로템, 수주 지연 우려 확대…목표가↓" [주末머니]'목표주가 줄하향' 방산주, 연말 대형 이벤트 온다는데… [클릭 e종목]"현대로템, 수주시점 아직 불확실해…목표주가 29% 하향"
전 종목 시세 보기
(-10.5%) 등으로 나타났다. LG이노텍은 영업이익이 948억원으로 전망치(1973억원)의 절반에도 못 미쳤다. 회사는 상반기 고환율에 들여온 원재료가 3분기 출하되는 사이 환율이 급락해 이익이 줄었다고 설명했다. 한미약품은 제넨텍 기술이전 계약금 이연과 북경한미 부진이 원인이라고 교보증권이 짚었다.
컨센서스를 크게 웃돈 종목은 LG에너지솔루션(131.6%), 삼성E&A(98.6%),
LS마린솔루션
LS마린솔루션
close
증권정보
060370
KOSDAQ
현재가
25,400
전일대비
900
등락률
-3.42%
거래량
22,873
전일가
26,300
2026.10.30 10:56 기준
관련기사
LS마린솔루션, 1569억 규모 해저케이블 운송·설치 계약 [주末머니]"풍력 업황 회복 국면"…증권사 주목하는 종목은? 코스피, 6900도 뚫었다…SK하이닉스, 8%대↑
전 종목 시세 보기
(74.7%),
한화시스템
한화시스템
close
증권정보
272210
KOSPI
현재가
61,000
전일대비
3,600
등락률
-5.57%
거래량
301,460
전일가
64,600
2026.10.30 10:56 기준
관련기사
[주末머니]'목표주가 줄하향' 방산주, 연말 대형 이벤트 온다는데… '잘 나가다 털썩' 코스피…6000선 턱걸이 마감 코스피, 외인·개인 매도세에도 기관 매수에 상승 마감
전 종목 시세 보기
(60.2%),
HD현대마린엔진
HD현대마린엔진
close
증권정보
071970
KOSPI
현재가
35,350
전일대비
1,150
등락률
-3.15%
거래량
114,399
전일가
36,500
2026.10.30 10:56 기준
관련기사
[클릭 e종목]"HD현대마린엔진, 명백화 과매도 구간…상승여력 70%↑" HD현대마린엔진, 中 기업에 475억원 규모 선박엔진 공급 극심한 저평가라는 HD현대마린엔진[클릭 e종목]
전 종목 시세 보기
(50.0%), RFHIC(37.6%),
LS ELECTRIC
LS ELECTRIC
close
증권정보
010120
KOSPI
현재가
148,500
전일대비
9,900
등락률
-6.25%
거래량
228,232
전일가
158,400
2026.10.30 10:56 기준
관련기사
코스피, 7%대 하락 마감…서킷브레이커 발동 코스피·코스닥, 동반 서킷브레이커 발동…하락 폭 다소 줄어 엔비디아 또 '사상 최대' 실적 예상…'수혜주'는 따로 있다는데[주末머니]
전 종목 시세 보기
(20.5%), 삼성물산(13.9%),
대우건설
대우건설
close
증권정보
047040
KOSPI
현재가
11,000
전일대비
620
등락률
-5.34%
거래량
3,657,925
전일가
11,620
2026.10.30 10:56 기준
관련기사
[클릭 e종목]"신규수주 밀릴 수도"…내년에 실적 살아날 건설사 대우건설, 신대방역세권 재개발정비사업 수주 '160조 잭팟' 열린다…팀코리아 핵심 파트너 부상한 이 기업[주末머니]
전 종목 시세 보기
(12.8%),
IPARK현대산업개발
IPARK현대산업개발
close
증권정보
294870
KOSPI
현재가
24,250
전일대비
700
등락률
-2.81%
거래량
60,529
전일가
24,950
2026.10.30 10:56 기준
관련기사
[클릭 e종목]"장기 수익원까지 확보"…권역 단위 디벨로퍼는 어디 원전 모멘텀으로 급등한 이 업종…하반기엔 괜찮을까 [주末머니] [특징주]종전 기대감에 건설주 급등...대우건설 17%↑
전 종목 시세 보기
(11.8%) 등 순이었다. LG에너지솔루션은 영업이익이 7560억원으로 전망치(3264억원)의 두 배를 넘었다. 미국 생산세액공제(AMPC) 4169억원이 포함된 수치다. 신영증권은 자동차 고객사의 구매 물량 미달 보상금이 전 분기 이연분을 합쳐 3000억~4000억원 반영된 것으로 추정했다. 삼성E&A는 영업이익 5006억원을 기록했다. 회사는 대형 화학·첨단산업 프로젝트 매출이 본격 반영됐다고 설명했다. BNK투자증권은 화공 부문에 약 1000억원 규모 충당금 환입이 포함됐다고 분석했다.
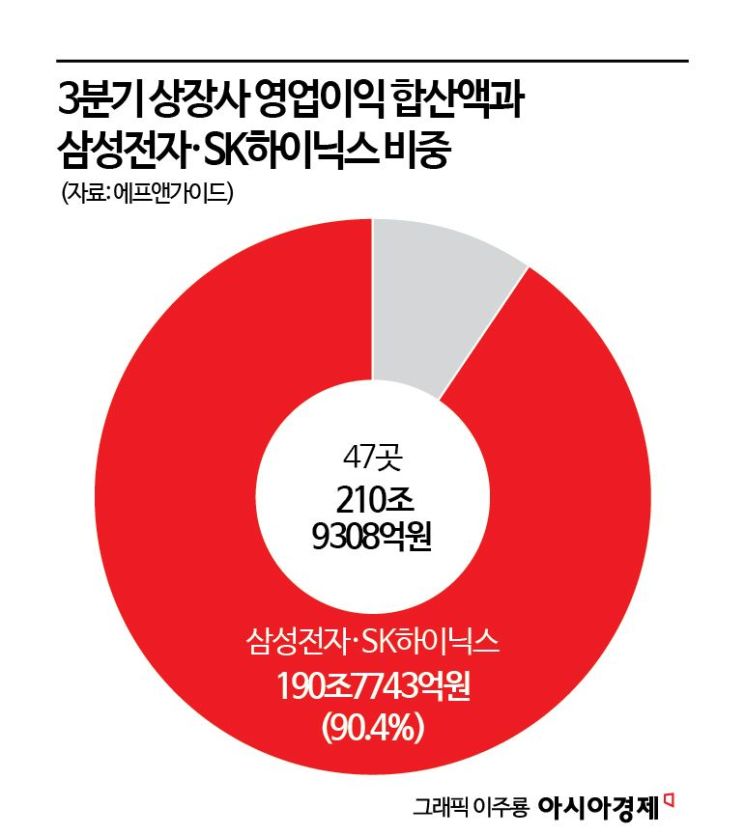
3분기 상장사 실적도 반도체 투톱이 좌우했다. 47개사 합산 영업이익은 210조9308억원으로 컨센서스(203조2094억원)를 3.8% 웃돌았다. 삼성전자와 SK하이닉스가 이 가운데 90.4%(190조7743억원)를 차지했다. 두 회사를 뺀 45곳은 20조1564억원으로 전망치(20조2424억원)를 0.4% 밑돌았다.
삼성전자의 3분기 영업이익은 전년 동기 대비 783.1% 증가한 107조4405억원으로 컨센서스(106조29억원)를 1.4% 웃돌았다. 매출은 195조2532억원으로 전망치(200조2847억원)를 2.5% 하회했다. 반도체를 맡는 DS 부문이 영업이익 106조5000억원으로 실적을 이끌었다. 완제품 부문인 디바이스경험(DX)은 8000억원 영업손실을 냈다. KB증권은 환율 변동과 충당금 반영으로 눈높이가 낮아진 컨센서스를 넘어선 실적이라고 평가했다.
SK하이닉스는 영업이익 83조3338억원으로 컨센서스(76조9640억원)를 8.3% 상회했다. 매출은 104조6155억원으로 분기 기준 처음 100조원을 넘었다. 서버용 DDR5 판매 확대와 HBM4 출하 본격화가 실적을 끌었다. NH투자증권은 이번 실적에서 시장이 우려했던 HBM 품질 논란이 수율 개선으로 해소됐다며 메모리 산업의 구조적인 변화에 주목해야 한다고 강조했다.
전문가들은 반도체에 쏠린 시장 구조의 민감도를 경계하면서도 내년에는 업종 쏠림이 완화될 것으로 봤다. 조준기 SK증권 연구원은 "국내 증시에서 반도체 대표주가 차지하는 비중은 시가총액 및 기업 이익 측면 모두에서 매우 높은 수준까지 상승했다"며 "삼성전자와 SK하이닉스의 코스피 전체 시가총액 내 비중은 50% 전후, 지수 내에서 차지하는 향후 예상 영업이익 비중은 70%대까지 높아져 있는 상황이다. 두 기업의 이익 전망에 대한 집중도가 시총 비중보다 높아 반도체 업황과 이익 기대 변화가 시장 전체에 미치는 영향이 큰 구조"라고 설명했다.
한지영 키움증권 연구원은 "반도체 등 주력 업종의 3분기 실적시즌 이후 컨센서스 추가 상향 가능성도 열고 가는것이 합리적"이라며 "이와 연동된 코스피 전반의 실적 추정치 상향 강도가 중요해진 시점"이라고 밝혔다. 이어 "내년 업종 전략의 핵심은 기존 주도주의 전면적인 교체보다 이익 성장과 주도력의 분산에 있다"며 "반도체의 이익 기여도가 높은 수준을 유지하는 가운데 비반도체 업종으로 이익 전망 상향이 확산된다면 코스피의 이익 구조는 반도체 중심으로 유지되면서도 수익률에서는 주도 업종이 다변화되는 흐름이 나타날 전망"이라고 말했다.